Wekelijkse financiële to-do lijst

Je financiën zijn op orde. Uiteraard! Maar dat wil je ook graag zo houden. Wat moet je daarvoor doen? Ik heb het nog eens een keer op een rijtje gezet. Het valt allemaal heel erg mee, het kost mij maximaal 10 – 15 minuten per week.

Post en mail bijhouden
Als er papieren post of e-mail komt, bekijk ik die binnen 24 uur na ontvangst en bepaal wat er mee moet gebeuren. Soms klopt er namelijk iets niet, en dan moet er achteraan gebeld of gemaild worden. Meestal gaat het dan op een stapeltje (of blijft in de mailbox staan) tot het eerstvolgende ‘zaterdagse finance-momentje‘. Een steeds groter deel van de correspondentie komt elektronisch, er gaan tegenwoordig weken voorbij waarin de brievenbus hier niet kleppert.

Het ‘zaterdagse finance-momentje’ blijft voor mij een ijkpunt in de week. Toch is het niet erg als ik er eens een keer eentje oversla. En het op een willekeurig ander moment in de week of het weekend doen is ook niet erg. Maar voor mij werkt het erg goed om er een vast moment voor te nemen. Routine. Rust. Regelmaat. Door het wekelijks te doen kan ik snel reageren op onverwachte dingen, en ik heb ook geen achterstallige dingen. Het voelt gewoon goed om de dingen ‘op orde’ te zien, en het wordt geen stapel waar je tegenop kijkt.

Rekeningen betalen
Het wekelijkse finance-moment begint met inloggen bij de bank, en het betalen van de binnengekomen facturen. Of in elk geval: het invoeren en bepalen van het betaalmoment. Soms betaal ik ze meteen. Vaak programmeer ik ze voor, zodat het bedrag automatisch, een paar dagen voor de uiterste betaaldatum, afgeschreven wordt. Dat hangt er een beetje vanaf. Hoeveel geld staat er op de rekening? Hoe goed was de service van het bedrijf? Ik betaal in elk geval nooit te laat.

Administratie bijwerken
Vervolgens download ik alle transacties van de bank. Dat kan bij alle banken gewoon via internet-bankieren. Die importeer ik met één druk op de knop in mijn administratie-spreadsheet. Eigenlijk doe ik dit twee keer. Ik heb een persoonlijke administratie en dan is er nog de gezamenlijke huishouding met Vriendin. Voor beide rekeningen worden alle inkomsten en uitgaven bijgewerkt.

Dat gaat automatisch, maar ik loop het toch elke week even na. Zitten er vreemde of onverwachte dingen bij? Of is er iets niet afgeschreven wat ik wel verwacht had. Ook kijk ik even naar de afschrijvingen die ik voor komende week kan verwachten. De meeste banken laten je een keurig overzichtje zien van de incasso’s die komende week verwacht worden. Dan kan ik even checken of er genoeg geld op de lopende rekening staat. En zo nodig aanvullen.

Overige administratie
Het leven bestaat (gelukkig) niet alleen maar uit rekeningen. Werkgevers, banken, verzekeraars, pensioenfondsen en anderen sturen ook andere post, al dan niet elektronisch. Er gaan weken voorbij dat er niets komt, en soms ligt er ineens een stapeltje. Ook die bekijk ik wekelijks. Moet er actie ondernomen worden? Moet ik reageren en/of iets invullen? Dan handel ik dat direct af. Daarna wordt het door mij gescand en opgeslagen op mijn server. Het origineel gaat daarna door de shredder. Dat doen we hier met elk stuk papier waar persoonsgegevens op staan. Dat verlaat dit huis in hele kleine snippers. Slechts zeer zelden bewaar ik nog iets op papier.

Beleggingen
Ook download ik wekelijks het rapportje van mijn beleggingen. Dat importeer en verwerk ik in mijn beleggingsspreadsheet. Verder doe ik daar meestal niets mee, zo af en toe besteed ik wat uitgebreider aandacht aan mijn beleggingsportefeuille. Bijvoorbeeld om te kijken of de verhouding tussen aandelen en obligaties nog in lijn is met mijn plannen. Maar dat is eigenlijk maar eens per kwartaal.

Wat ik niet hoef te doen
Heel veel boekingen verlopen automatisch. Ik hoef dus niet elke keer geld over te maken voor de gezamenlijke huishouding of zo, daar heb ik geen omkijken naar. Ook wordt aan het eind van de maand het restsaldo op mijn lopende rekening automatisch grotendeels overgeboekt naar mijn bufferrekening. Ik houd het saldo op de lopende rekening graag zo laag mogelijk. Daarmee verklein ik de kans dat ik dit uitgeef aan onnodige dingen. Door dit allemaal te automatiseren heb ik ook veel minder werk aan het op orde houden van mijn administratie én het bereiken van mijn spaardoelen.

Hoe doe jij je persoonlijke administratie?

De impact van de Amerikaanse Dollar

Naar aanleiding van mijn blogje over Valutaschommelingen kreeg ik diverse vragen over de impact die dat heeft. In dit bericht een korte poging tot uitleg.

Stel, je hebt beleggingen in Amerikaanse dollars. Of je krijgt pensioen in Amerikaanse dollars, of in een andere valuta. Maar je woont in Nederland. Waar we elkaar betalen in Euro’s. Er komt vast en zeker een moment dat je het geld van die beleggingen of dat pensioen wilt gebruiken. Om iets te kopen, een huis bijvoorbeeld, of gewoon om boodschappen te doen.

Dus dan moet je die Amerikaanse dollars omwisselen in Euro’s. Dat kan. Banken en wisselkantoren doen dat (tegen een vergoeding). Maar de koers van de Amerikaanse dollar fluctueert nogal. Dus het moment van omwisselen maakt veel verschil. Het zijn meestal (gelukkig) geen grote verschillen van dag tot dag, maar op termijn van drie jaar kan het aardig oplopen (zoals mijn eerdere blogje liet zien).

Stel, je hebt 100 Amerikaanse dollars. Dan zijn er soms dagen dat je daarvoor € 120 krijgt, maar misschien ook dagen dat je maar € 95 krijgt voor diezelfde 100 dollar. Dat maakt nogal wat uit voor je koopkracht.

Voor mijn beleggingen is het niet echt een probleem. Ik heb bij mijn broker ook een dolarrekening, dus als ik fondsen verkoop kan ik de dollars op die rekening stallen tot de wisselkoers gunstiger is. Maar het maakt wel wat uit als ik maandelijks mijn Euro’s op de beleggingsrekening stort en ze op dat moment inwissel in dollars om bijvoorbeeld een Amerikaanse ETF te kopen. En ik houd mijn vermogen bij in Euro’s, dus elk kwartaal word ik wel even geconfronteerd met de koerseffecten als ik uitreken hoeveel ik financieel (in Euro’s) waard ben.

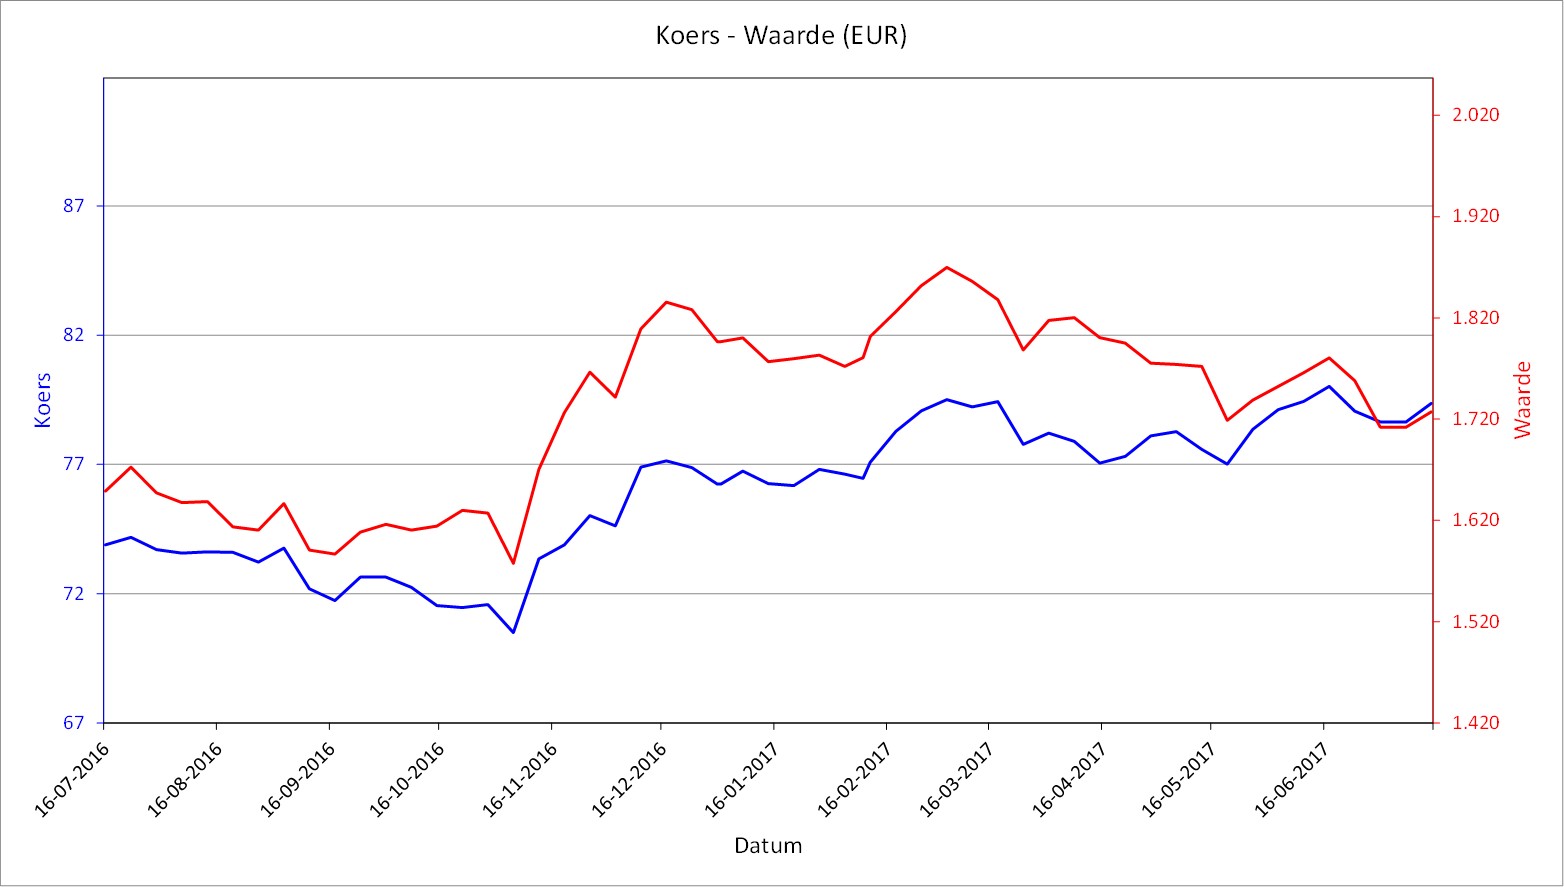
Een voorbeeldje zie je in onderstaande grafiek, van een kleine positie in één van de fondsen in mijn portefeuille die in Amerikaanse dollars genoteerd is. De blauwe lijn, de koers in Amerikaanse dollars, vertoont vanaf november 2016 een stijgende trend. Maar de rode lijn, de waarde van mijn positie in Euro’s, is juist gedaald! Dat is het effect van de wisselkoers.

Er zijn wel manieren om valutarisico af te dekken. Dat doe ik op dit moment niet, maar misschien schrijf ik daar ook nog wel eens een blogje over.

Tweede kwartaal 2017

De tijd vliegt, het jaar zit er alweer voor meer dan de helft op. Tijd dus om terug te kijken. Met wat vertraging, vanwege mijn vakantie.

Ook in het tweede kwartaal van 2017 een stijgende S&P500. Maar de recordstanden op de beurzen vertaalden zich niet direct in recordstanden in mijn portefeuille, in Euro’s gemeten dan. Dat komt door de bewegingen van met name de Amerikaanse Dollar.

Mijn portefeuille heeft in het eerste halfjaar een ROI behaald van 0,9% precies, gemeten in Euro’s. Voor de liefhebbers, de XIRR was 1,5%. Omgerekend naar actuele wisselkoersen op dag van uitkering heb ik in het eerste half jaar € 235,54 aan dividend ontvangen.

En zoals verwacht is mijn spaarpercentage in het tweede kwartaal fors lager geweest dan in het eerste kwartaal. Dat komt natuurlijk door die dure meimaand en de vakanties. Maar toch zit ik YTD (year-to-date, oftewel dit jaar tot nu toe) toch nog op een (vind ik zelf) respectabele 39,1%. In het derde kwartaal verwacht ik weer iets meer te sparen.

Leukste uitgaven dit kwartaal waren de zeilvakantie en de vakantie in Frankrijk. Daar kan ik wel even op teren.

Hoe is jouw eerste halfjaar verlopen?

Consumeeeeeeeeeeeeren…!

De omzet van de Nederlandse detailhandel is weer aanzienlijk gegroeid, in maart met zo’n 4% ten opzichte van een jaar geleden.

Volgens het CBS zijn onze inkomens in dezelfde tijd een stukje minder gestegen. In 2016 met 1,4% en in 2017 is daar voor veel mensen nog een klein beetje bijgekomen.

Tsja. Ik zeg er maar niet teveel over. Dat heb ik eerder al gedaan.

Heb jij bijgedragen aan de omzetgroei van de Nederlandse detailhandel?

Huis op de balans

Ieder jaar maak ik een balans, vooral om de meerjarige ontwikkeling van mijn vermogen in de gaten te houden. Ons huis is een belangrijke component van deze balans. Ik neem het huis dan ook mee in mijn vermogen. Want het heeft waarde, die ik (zij het met enige inspanning en tijd) kan verzilveren. Tegen welke waarde is een vraag. Per 31 december 2016 was dat eenvoudig, want dat was iets meer dan een maand na de overdrachtsdatum. Daar heb ik dus gewoon de koopprijs gebruikt.

Maar ik neem het huis niet mee in de berekeningen voor mijn financiële onafhankelijkheid. Daarin neem ik alleen geld mee dat inkomen kan genereren en/of dat ik kan gebruiken als inkomen. En dat doet het huis niet. In die berekeningen telt het huis inderdaad mee als last.

Vraag is natuurlijk hoe dit huis te waarderen op mijn balans. Dat bedrag moet feitelijk zeggen: hoeveel zou het huis opleveren als ik het op de balansdatum zou verkopen? Aan de ene kant wil ik mezelf niet rijk rekenen met een enorm hoge verwachte verkoopprijs. Aan de andere kant wil ik mijzelf natuurlijk ook niet tekort doen. Ik wil een reëel beeld van mijn vermogen op de balansdatum, en dus ook een reëel beeld van de waarde van het huis.

Hoe ik dat precies ga doen weet ik nog niet. In het verleden hield ik de verkoopprijzen van vergelijkbare appartementen in de gaten maar dat is me te arbeidsintensief. En dat werkte misschien toen ik in een groot complex met 80 redelijk vergelijkbare appartementen woonde, maar dat is nu niet het geval.

Met een WOZ-waarde loop ik voor mijn gevoel weer te ver achter de feiten aan, want dat is dan weer een peildatum van een jaar geleden. Dus ik zoek nog een tussenvorm. Maar daarmee wil ik, zolang we in het huis wonen, wel jaarlijks een gevoel krijgen bij de totale baten en lasten van het wonen in dat huis.

Hoe nemen jullie de waarde van je huis mee in de berekening van je vermogen?

Nota bene: inmiddels waardeer ik mijn woning op basis van de WOZ. Ik heb er nog een uitgebreid artikel aan gewijd.

€ 192 bespaard

In mijn agenda stond al een tijdje een herinnering voor de verlenging van mijn mobiele telefoonabonnement. Geldnerd is een SIM-only gebruiker, en mijn huidige abonnement was in alle haast afgesloten toen mijn vorige Nederlandse nummer tijdens het verblijf in het Verre Warme Land spoorloos verdween.

Maar nu was ik al even aan het rondkijken. Data heb ik genoeg, vooral omdat die gratis verdubbeld is sinds mijn mobiele-telefoonprovider en onze internetprovider gefuseerd zijn, en ik dus ‘beloond’ word omdat ik bij beide klant ben. Maar ik wilde wel graag meer belminuten, want dat was erg karig (en kostte me dus de afgelopen periode regelmatig geld bovenop het abonnementstarief). En vooral: ik wilde zeker niet meer gaan betalen. Liefst minder uiteraard. Dat was nog een lastige, want als ik het vergelijk met een paar jaar geleden lijkt het er niet op dat de abonnementen goedkoper geworden zijn. O ja, en ik wilde ook wel graag bij de huidige provider blijven.

Afgelopen weekend heb ik mijn slag geslagen. Er was een kortingsactie waarbij de abonnementen met 50% korting werden aangeboden. Voor de hele looptijd. Dus ik heb een tweejarig abonnement afgesloten, met iets meer data (zo ‘weinig’ als in mijn oude abonnement is geen optie meer) die dus ook nog eens gratis verdubbeld wordt (Spotify streamen tijdens de dagelijkse treinreis, jippie!). En met onbeperkte belminuten. Dat is dan in deze categorie het instapabonnement, het kost me € 8 per maand minder dan mijn huidige abonnement. Oftewel, € 192 bespaard voor de komende twee jaar. Wie het kleine niet eert…

Het kan vast nog goedkoper. Maar mijn mobiele telefoon is mijn life-line, ik doe vrijwel alles digitaal. Dus daar neem ik geen risico’s mee. Een vaste lijn hebben we al heel lang niet meer. En over twee jaar kijken we wel of er nog wat te besparen valt.

Hoe is het met jouw telefoonabonnement?

Einde van de inhoud

Geen pagina's meer om te laden