Wijze lessen (4): Rendement maken

Wat is eigenlijk de Geldnerd-methode, vroeg iemand me laatst. Dat zette me aan het denken. Eigenlijk is die er niet. Maar er is wel een serie wijze lessen en methodes die ik toepas in mijn zoektocht naar financieel bewust leven en financiële onafhankelijkheid. Daarom vandaag de vierde blog in een serie: Wijze Lessen van Opa Geldnerd.

Eerder verschenen:
Inkomsten en uitgaven bijhouden
Budgetteren en bijsturen
Spaarpercentage vergroten

Rendement maken

Goed, je hebt nu gedetailleerd inzicht in je inkomsten en uitgaven, je hebt een budget waar je achter staat, en je stuurt op je spaarpercentage. En nu?

Als je de voorgaande stappen doorlopen hebt houd je (als het goed is) geld over. Je banksaldo groeit. Dat opent nieuwe perspectieven. Je kunt een buffer opbouwen. Hoeveel, dat is een keuze, maar een aantal maanden uitgaven achter de hand hebben is wel een comfortabel gevoel. En je kunt eventuele schulden aflossen. Want geld lenen kost geld. Dat is niet goed, geld zou geld op moeten leveren.

Als je buffer op orde is en je schulden zijn opgelost (waarbij er allerlei verschillende meningen zijn over schulden, vooral over de hypotheek), kun je echt aan je vermogen gaan werken. Je vermogen groeit op verschillende manieren. Door het geld dat je overhoudt. En door het rendement dat je maakt door je geld aan het werk te zetten.

Ik zoek naar twee soorten rendement. Rendement voor vermogensgroei en rendement voor passief inkomen. Passief inkomen is inkomen dat gewoon binnenkomt zonder dat ik er iets voor hoef te doen. Een voorbeeld is dividend. of de huurinkomsten uit beleggingen in vastgoed. Die laatste categorie, daar doe ik niet aan. Ik kan dan te weinig spreiding in mijn vermogen bereiken, dat vind ik een te groot risico.

Ik zoek het dus in Beleggingen. De aandelenmarkten. De afgelopen twee jaar heb ik daar veel over geschreven. En ook hier heb ik mijn basis op orde. Ik volg een strategie die vergelijkbaar is met de beleggingsstrategie van Mr. FOB. Iedere maand zet ik automatisch geld opzij om bij te kunnen kopen. En ik heb mijn beleggingsspreadsheet waarmee ik met enkele minuten tijdsbesteding per week mijn portefeuille in de gaten houd.

Maar garanties zijn er niet. De spaarrente is al tijden extreem laag en door de bewegingen van de dollarkoers is dit tot nu toe een matig beleggingsjaar. Iemand nog andere interessante manieren om het vermogen te laten groeien?

Hoe werk jij aan jouw rendement?
Wijze lessen (3): Spaarpercentage vergroten

Wat is eigenlijk de Geldnerd-methode, vroeg iemand me laatst. Dat zette me aan het denken. Eigenlijk is die er niet. Maar er is wel een serie wijze lessen en methodes die ik toepas in mijn zoektocht naar financieel bewust leven en financiële onafhankelijkheid. Daarom vandaag de derde blog in een serie: Wijze Lessen van Opa Geldnerd.

Eerder verschenen:
Inkomsten en uitgaven bijhouden
Budgetteren en bijsturen

Spaarpercentage vergroten

Goed, je hebt nu gedetailleerd inzicht in je inkomsten en uitgaven, en je hebt een budget waar je achter staat. En nu?

Ik heb het eerder welke eens ‘een bijna heilige indicator‘ genoemd. Het spaarpercentage. Daar is al heel veel over geschreven (ook door mijzelf), dus dat ga ik allemaal niet herhalen. Wat ik wel herhaal: het spaarpercentage is echt heel belangrijk.

Een positief spaarpercentage betekent dat je geld overhoudt. En dat geld is belangrijk. Want geld kun je inzetten om meer geld te genereren. Of om te sparen voor grote uitgaven. Kortom: houd je inkomsten en uitgaven in de gaten, en ook je spaarpercentage. In mijn administratiespreadsheet heb ik het ingebouwd, die houdt het automatisch voor mij bij.

En afhankelijk van je doelstelling is het zaak om je spaarpercentage zo groot mogelijk te maken. Door je inkomsten te vergroten en/of je uitgaven te verlagen. Wat je niet spaart, kun je niet benutten. Benutten voor het afbetalen van schulden. Benutten voor grote uitgaven zonder schulden te maken. Benutten voor het creëren van inkomen zodat je er niet meer voor hoeft te werken. Financiële onafhankelijkheid. De vrijheid om te kiezen, niet meer ‘moeten’. En wie wil dat nu niet?


Wijze lessen (2): Budgetteren en bijsturen

Wat is eigenlijk de Geldnerd-methode, vroeg iemand me laatst. Dat zette me aan het denken. Eigenlijk is die er niet. Maar er is wel een serie wijze lessen en methodes die ik toepas in mijn zoektocht naar financieel bewust leven en financiële onafhankelijkheid. Daarom vandaag de tweede blog in een serie: Wijze Lessen van Opa Geldnerd.

Eerder verscheen:
Inkomsten en uitgaven bijhouden

Budgetteren en bijsturen

Goed, je hebt gedetailleerd inzicht in je inkomsten en uitgaven. En nu?

Het begint met ‘er iets van vinden’. Ik herinner me nog goed mijn eerste inzichten: ‘geven we echt zoveel uit aan…?’ (Buiten de deur eten, in ons geval). Ja. Zoveel geven we er echt aan uit.

Waar je uiteindelijk naar toe wilt is een budget. Of een bestedingsplan. In elk geval: sturen op wat er binnenkomt en uitgaat. Dat valt uiteen in verschillende categorieën, die meer of minder beïnvloedbaar zijn. Aan etentjes of abonnementen kun je relatief eenvoudig wat doen. Maar als je ontdekt dat je eigenlijk goedkoper wilt of moet gaan wonen, dan heeft dat vaak iets meer voeten in de aarde.

Uiteindelijk gaat het om een paar vragen:
– Kun je je dit veroorloven?
– Wil je je dit veroorloven?

Je hebt een probleem als je het jezelf moet veroorloven maar het kan niet. Maar ook die problemen zijn vaak wel oplosbaar. Al zijn de consequenties niet altijd leuk. Het leven bestaat uit keuzes maken. En kiezen voor het een is vaak ook kiezen om iets anders niet te doen. Geld is voor de meesten van ons immers geen middel dat onbeperkt beschikbaar is.

Maar ook als je het je kunt veroorloven, is het nog wel een vraag of je het jezelf wilt veroorloven? Consumeren is een keuze. Er zijn maar weinig dingen waar je echt niet zonder kunt, merkte Geldnerd zelf in de periode rond zijn echtscheiding en in de periode bij vertrek naar en terugkomst uit het Verre Warme Land. Dat heeft erg geholpen in het verminderen van mijn bezittingen en ook van mijn uitgaven. Maar hier wordt het vaak al lastiger. Want het vraagt dat je een beetje loskomt van de ‘rat race’. Een beetje loskomt van persé altijd het nieuwste en het mooiste willen hebben, van alles willen hebben wat je buren / vrienden / familie ook hebben. Dat kan best ingewikkeld zijn. Ook zo’n uitdaging: je levensstijl niet te veel mee laten groeien met stijgingen van je salaris.

Kortom, hier is niet één aanpak die voor iedereen werkt. In de praktijk zal deze stap dus al veel meer moeite kosten dan het bijhouden van je inkomsten en uitgaven. Trek hier rustig een jaar voor uit om het je eigen te maken, en mij heeft het een jaar of vijf gekost voordat ik mijzelf echt comfortabel voelde bij mijn bestedingsplannen. En dan nog kijk ik er regelmatig kritisch naar. Want anders komt de klad erin. Maar het doel is hetzelfde als bij het bijhouden van je inkomsten en uitgaven. Je wilt weten om te kunnen sturen. En wie wil dat nou niet?

De zwarte piste

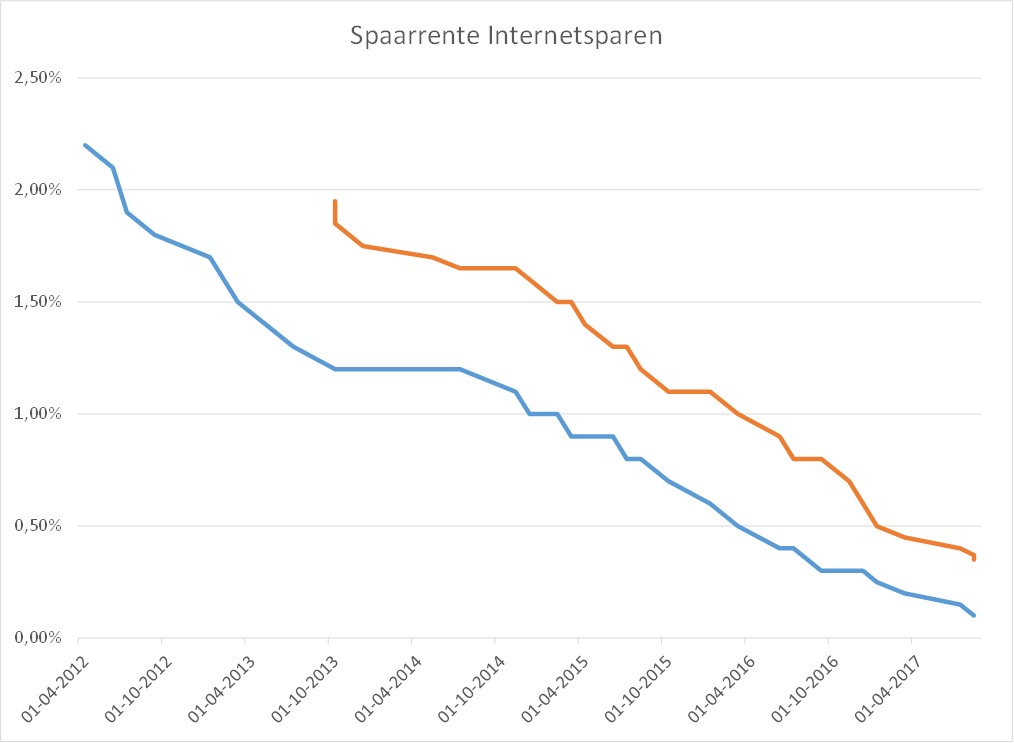
Onlangs had ik het over de rente van de Grootbanken. Maar zelfs bij de ‘prijsvechters’ die traditioneel ‘meer rente’ geven is er echt niks meer te halen. Afgelopen week kreeg ik een mailtje van Nationale Nederlanden, waar ik ook nog een rekening heb lopen. Zij verlagen de rente van 0,4% naar 0,35%. Ik heb de rente-ontwikkeling uitgezet in dezelfde grafiek als in het vorige artikel, en dan zie je dat de rentegrafiek van de prijsvechter (oranje lijn) zo mogelijk nog steiler naar beneden gaat dan bij de Grootbank (blauwe lijn). Bijna als een zwarte ski-piste. Het verschil wordt het laatste jaar snel kleiner. Nou ja, verschil… Tussen niks en helemaal niks, zullen we maar zeggen.

Het bevestigt in elk geval dat er met sparen voorlopig niks te behalen valt. Het kost je geld, met alleen al inflatie, en zeker als je boven de grens van de vermogensrendementsheffing zit. Wil je rendement halen, dan moet je andere dingen doen. Beleggen. In vastgoed investeren. Iets doen. Ondertussen denk ik terug aan ‘vroeger’, toen je nog wel eens 5% rente op een spaarrekening kreeg.

Wijze lessen (1): Inkomsten en Uitgaven bijhouden

Wat is eigenlijk de Geldnerd-methode, vroeg iemand me laatst. Dat zette me aan het denken. Eigenlijk is die er niet. Maar er is wel een serie wijze lessen en methodes die ik toepas in mijn zoektocht naar financieel bewust leven en financiële onafhankelijkheid. Daarom vandaag de eerste blog in een serie: Wijze Lessen van Opa Geldnerd.

Inkomsten en uitgaven bijhouden

Volgens mij is er geen boek, blog of methode op het terrein van goede financiën die er niet mee begint. Het bijhouden van je inkomsten en je uitgaven. Mijn wijze lessen zijn geen uitzondering. Houd het bij. Liefst tot op de cent. Als je niet bereid bent om dat te doen, dan wordt het erg lastig om te sturen en doelen te bereiken. En is de kans erg groot dat je jezelf tekort doet omdat er toch ergens geld weglekt. Je kunt geen goede besluiten nemen over je geld als je niet weet waar het vandaan komt en waar het naartoe gaat.

Je kunt het bijhouden van je financiën zo simpel of ingewikkeld maken als je zelf wilt. Vroeger moest het op papier, dat was vast en zeker best veel werk. Tegenwoordig kan het een stuk simpeler. Ik heb het zelf zeer vergaand geautomatiseerd met behulp van mijn administratie-spreadsheets, inclusief de app die ik gebruik om mijn (zeer beperkte) uitgaven aan cash geld bij te houden. Daarmee kost het bijhouden van de inkomsten en uitgaven mij tegenwoordig minder dan 5 minuten per week. In ruil voor die investering heb ik tot op de cent nauwkeurig inzicht in mijn inkomsten en uitgaven.

Zeg nou zelf: wie heeft daar nou geen 5 minuten voor over?


Nul komma één procent

Het is elders ook al gemeld (bijvoorbeeld bij In10JaarFO), maar ik wil er zelf toch nog iets over kwijt. De rente op leningen en hypotheken stijgt weer. Maar de spaarrente nog steeds niet. Bij de Grootbanken is de spaarrente nu 0,1%.

Ik ben nog even in mijn historisch digitaal archief gedoken. En heb de ontwikkeling van de spaarrente sinds het eerste kwartaal van 2012 op een rijtje gezet (internetspaarrekening bij Rabobank, rentepercentage voor de laagste bedragsklasse). Van 2,2% naar 0,1%. En ook met die 2,2% was Rabobank destijds al zeker niet de beste aanbieder, Spaargeld interesseert ze blijkbaar niet echt, de luie klanten blijven toch wel.

Toch heb ik dit keer zelf weer actie ondernomen, net als in maart van dit jaar. Mijn buffer bij de Rabobank heb ik verlaagd van 2 maanduitgaven naar 1 maanduitgave. Het is een signaal. Niet dat het helpt. Maar niets doen voelde ook zo slecht. We hebben afgelopen maand al meer geld in het huis gestoken en ook mijn beleggingen groeien. Spaarders moeten eigenlijk stemmen met hun voeten.

Maar toch, beste banken? Tien jaar geleden had mijn (groot)bank alles voor wat betreft mijn financiën. Lopende rekening, spaarrekening, creditcard, hypotheek, beleggingen, verzekeringen, alles had ik ondergebracht bij die ene bank. Nu ben ik een klant die ze geld kost. Ze hebben alleen nog mijn lopende rekening, mijn creditcard, en een spaarrekening met een buffertje van een paar duizend euro. De rest is elders ondergebracht, op plekken met een beter aanbod. Een beter bewijs dat ik als ‘kleine particuliere klant’ echt niet belangrijk ben voor de grote banken is er volgens mij niet.

Ik ben benieuwd of de grote banken de stap naar 0,05% of 0,0% spaarrente aandurven. Wat denk jij?

Einde van de inhoud

Geen pagina's meer om te laden