Mijn nieuwe beleggingsportefeuille – deel 2

  • Bericht gepubliceerd op:
  • Berichtcategorie:Beleggen

Vorige week schreef ik over mijn voorgenomen nieuwe beleggingsportefeuille. Er ontspon zich in de comments een leuke discussie, en er kwamen een aantal tips en alternatieven langs. Afgelopen weekend heb ik die geanalyseerd, en op basis daarvan heb ik mijn concept-portefeuille nog op een paar punten aangepast. Daarbij heb ik ook gecheckt of ik de betreffende fondsen kan verhandelen via mijn broker.

Aandelen

Het percentage aandelenfondsen is aangepast van 55% naar 40%. 40% was het ook in mijn oude portefeuille. Ik heb de verdeling Large Cap / Small Cap aangepast van 60 / 40 naar 70 / 30. En voor Small Cap ga ik, in plaats van de iShares MSCI World Small Cap UCITS ETF USD (WSML), nu gebruik maken van de iShares MSCI World Small Cap UCITS ETF EUR (IUSN). Zoals GB in de comments terecht opmerkte, is dit hetzelfde onderliggende fonds, maar met notering in Euro’s. Dat scheelt wisselkosten.

Dividend

Het percentage dividendfondsen heb ik verhoogd van 25% naar 40%, net zoals het in mijn oude portefeuille was. Op basis van de tip van SAN in de comments heb ik de Think Morningstar High Dividend UCITS ETF (TDIV) toegevoegd, naast de iShares Euro Dividend UCITS ETF EUR (IDVY) die ik al wilde gaan gebruiken. Voorlopig zet ik deze twee fondsen in een 50/50 verhouding.

Samenvattend

Hoe ziet dat er dan alles bij elkaar uit? Zoals in onderstaand schema!

Wordt dit mijn nieuwe beleggingsportefeuille?

  • Bericht gepubliceerd op:
  • Berichtcategorie:Beleggen

Het verhaal is inmiddels wel bekend. Ten gevolge van de PRIIPS regelgeving waren mijn favoriete ETFs niet meer verhandelbaar. Tijdens mijn vakantie en in de weken daarna heb ik de alternatieven op een rijtje gezet, om te komen tot een nieuwe goede portefeuille-opbouw. Maar voordat je verder leest herinner ik je graag even aan mijn disclaimer!

Even recapitulerend, in onderstaand overzicht zie je de gewenste opbouw van mijn portefeuille zoals ik die in het afgelopen jaar gehanteerd heb. De fondsen met een rood kruisje kan ik op dit moment niet meer aankopen via mijn broker.

Mijn uitgangspunten blijven ongeveer hetzelfde. Ik wil 80% van mijn vrije vermogen (het deel dat niet in ons huis zit) zo gespreid mogelijk beleggen over de hele wereld. De overige 20% beleg ik in Obligaties, zowel van bedrijven als overheden, en zit in spaargeld. Bij de beleggingen wil ik een goede mix van Large Cap en Small Cap aandelen. Na enig nadenken heb ik besloten om geen extra nadruk te leggen op Emerging Markets. Dat blijft mij teveel speculeren.

Dan houd je nog best wat keuze over. Helaas wel minder dan in het Amerikaanse spectrum. Bij de selectie kijk ik naar een aantal factoren:

  1. De Total Expense Ratio, oftewel de kosten voor het gebruik van de ETF. Liever een lage dan een hoge, dat moge duidelijk zijn.
  2. Omvang en verhandelbaarheid van de ETF. Bigger is usually better.
  3. Een zo klein mogelijke ’tracking difference’. Oftewel, ik wil graag dat mijn ETFs zo nauwkeurig mogelijk de index volgen.
  4. Eventuele valutarisico’s
  5. En (uiteraard), ik moet de fondsen kunnen kopen en verkopen via mijn broker.

Voor mijn onderzoek heb ik vooral gebruik gemaakt van JustETF en van Morningstar. Op beide websites vind je een schat aan informatie.

Large Cap

Net als vele anderen kom ik voor deze categorie uit bij de Vanguard FTSE All-World UCITS ETF (VWRL). Daar ga ik niet meer al te veel over schrijven, dat heeft ondermeer Mr. FOB al uitgebreid gedaan. Maar ik onderschrijf wel de conclusie dat dit een verslechtering is ten opzichte van de VTI / VXUS constructie.

Small Cap

Dan de small caps. Een categorie die mensen vaak lijken te vergeten. Terwijl ik met mijn Russell 2000 ETF hele goede resultaten boek, die doet het zelfs beter dan de S&P500. In deze categorie kom ik uit bij de iShares MSCI World Small Cap UCITS ETF (WSML). Ook hier niet ideaal, maar as good as it gets.

Dividend

Dit vond ik (helaas) veruit de moeilijkste categorie. Ik ben inmiddels dol op dividend en zou er juist meer van in mijn portefeuille willen hebben. En ik had een paar mooie Amerikaanse dividendfondsen, die ik helaas niet meer kan bijkopen.

In het Europese fondsenspectrum is er bar weinig concurrentie op dit terrein, en er zijn dan ook heel weinig breed gespreide fondsen te vinden die zich specifiek op dividendrendement richten. Ik kom uiteindelijk uit bij de iShares Euro Dividend UCITS ETF EUR (IDVY), die zag ik ook bij FinanceMonkey langskomen. Lopende Kostenfactor is 0,4%, het dividendrendement in de laatste 12 maanden was 4,19%.

Ik heb ook gekeken naar de iShares STOXX Global Select Dividend 100 UCITS ETF (ISPA). Lopende Kostenfactor 0,46%, het dividendrendement in de laatste 12 maanden was 3,51%. ISPA wordt door Morningstar omschreven als een niet heel aantrekkelijke optie en krijgt de rating Neutral. En de rest is nog erger, lijkt het. Op dit terrein is er wat mij betreft (te) weinig concurrentie. Hier ga ik mijn ‘oude’ dividendfondsen wel missen.

Obligaties

Voor obligaties hoef ik gelukkig niets te veranderen, de beide fondsen die ik hiervoor gebruik kan ik nog gewoon verhandelen. Het gaat om de iShares Core Euro Corporate Bond ETF (IEAC) en de iShares Core Euro Government Bond ETF (IEGA).

Samenvattend

Alles bij elkaar levert dat de onderstaande verdeling op, die ik in wil stellen in mijn Balanceer-tool in de beleggingsspreadsheet. Ik moet nog wel even kijken hoe ik mijn reeds bestaande ‘oude’ portefeuille daarin meeweeg. Als ik die buiten beeld laat, dan wordt mijn weging in aandelen te zwaar, en mijn weging in obligaties veel te laag.

Ergens houd ik hier toch wel een beetje frustratie aan over. Ik heb niet helemaal het gevoel dat deze portefeuille dezelfde spreiding en kwaliteit heeft als mijn voorgaande versie, met dank aan de Europese Unie (waar ik normaliter een groot fan van ben). Maar vooralsnog zal ik het ermee moeten doen. Want de minister van Financien (of eigenlijk de AFM) is niet genegen om Engelstalige documentatie toe te laten, dus de oude fondsen zijn we voorlopig echt wel kwijt.

Hoe pas jij jouw portefeuille aan?

Wanneer start je met beleggen?

  • Bericht gepubliceerd op:
  • Berichtcategorie:Beleggen

Er wordt veel geschreven over HOE te starten met beleggen. Veel minder over WANNEER te starten met beleggen. Toch drong die vraag zich weer eens bij mij op toen ik reageerde op de reactie van Tineke bij mijn blog van 31 mei (‘In de stenen?’).

Over het HOE heb ik zelf ook al het nodige geschreven. En ook bij collega-bloggers is veel te vinden. Mr. FOB heeft uitgebreid verteld over zijn portefeuille en strategie, die je ook prima kunt volgen zonder veel te weten over beleggen. Mijn eigen strategie lijkt sterk op die van Mr. FOB. Lekker Leven met Minder heeft er zelfs een e-book over geschreven. En ook bij Stoppen Voor Mijn Vijftigste kun je veel nuttige informatie vinden. En dan doe ik nog heel veel collega-bloggers tekort…

Maar WANNEER begin je dan? Dat weet je niet. Je koopt op maandag, en op dinsdag doet Trump weer een rare uitspraak en dondert de koers naar beneden. Wellicht investeer je vandaag je maandbedrag, en is dat eind van de week verdampt (dat gebeurde bij mij in januari). En de aandelenmarkten stijgen al vrijwel onafgebroken sinds voorjaar 2009 en staan op recordhoogte. Dat kan allemaal gebeuren.

En als het dus nooit een goed moment is om te beginnen, dan is het altijd een goed moment. Gewoon doen dus.

Je kunt daarbij nog wel allerlei keuzes maken. Ik zou zelf op dit moment niet in één keer een heel groot bedrag in aandelen stoppen, omdat de markt al zo lang stijgt. Maar ik zou wel gewoon beginnen met kleinere bedragen, consequent elke maand. € 50, € 100, € 1.000, net wat je kunt of wilt missen. Als de beurs weer eens stevig corrigeert, kun je grotere bedragen inzetten. Dat ben ik bijvoorbeeld van plan met het geld dat vrijkomt doordat ik mijn cash buffer verlaagd heb. Beleggen is toch een zaak van lange adem. Het gaat erom wat je over de jaren opbouwt. Niet om dagen of maanden. Dat merk ik zelf ook. Gewoon iedere maand bijstorten en bijkopen.

En uiteraard start je alleen met geld dat je voor langere tijd kunt missen!

Wanneer ben jij begonnen met beleggen?

Waarom HappyFinancial volgens mij ongelijk heeft over cryptovaluta

Afgelopen week schreef Happy Financial een blog over cryptovaluta, met de pakkende titel ‘Drie redenen waarom jouw bedrijf na gaat denken over cryptovaluta’. Interessant stuk, maar ik ben het absoluut niet met haar eens. Helaas kun je bij haar blog geen reacties achterlaten. Maar gelukkig heb ik zelf een blog! En hier kan ik gewoon schrijven hoe ik erover denk. Bij deze dus.

HappyFinancial noemt drie redenen voor haar crypto-optimisme:
1. Je wilt flexibeler zijn dan de concurrentie
2. Het is de markt van de toekomst
3. Potentiële winst zonder actief beleggen

We gaan ze stuk voor stuk eens bekijken.

Nummer 1: je wilt flexibeler zijn dan de concurrentie

Hip en dynamisch zijn, dat zal best belangrijk zijn als ondernemer. Daar heeft Geldnerd als suffe ambtenaar van middelbare leeftijd echt geen verstand van. Maar als je betalingen in cryptovaluta wilt accepteren voor jouw producten en diensten, dan neem je wel een behoorlijk groot risico.

Ten eerste loop je behoorlijk koersrisico. Als jij vandaag factureert in crypto-valuta, en jouw klant betaalt volgende week, dan kan de koers van jouw valuta behoorlijk gewijzigd zijn. In jouw voordeel, maar ook in jouw nadeel. Dat is belangrijk, want je zult jouw crypto-valuta om moeten wisselen in Euro’s om iets te kunnen kopen in de supermarkt, of om jouw hypotheek of huur van te betalen. En ik verwacht zelf niet dat cryptovaluta heel snel een echt wettig betaalmiddel zullen worden. De overheid houdt namelijk niet van dit soort vrije dingen, waar geen centrale bank en andere mechanismen achter zitten om het te controleren. Dus om jouw koersrisico te verminderen zullen de koersen van cryptovaluta een stuk minder volatiel moeten worden. Of veel meer bedrijven zullen crypto-valuta moeten gaan accepteren.

Nummer 2: het is de markt van de toekomst

Eigenlijk is dit hetzelfde argument als het eerste. En het moge duidelijk zijn, ik zie de crypto-valuta nog niet zo snel ‘heel groot’ worden. Ik zie wel een aantal beperkingen. Technisch, zoals de harde limiet op het aantal bitcoins en het feit dat het stroomgebruik voor crypto-valuta inmiddels het stroomgebruik van diverse landen ingehaald heeft. Politiek en economisch, omdat vertrouwen in een systeem langzaam opgebouwd moet worden en overheden hier voorzichtig in zullen zijn.

Nummer 3: potentiële winst zonder actief beleggen

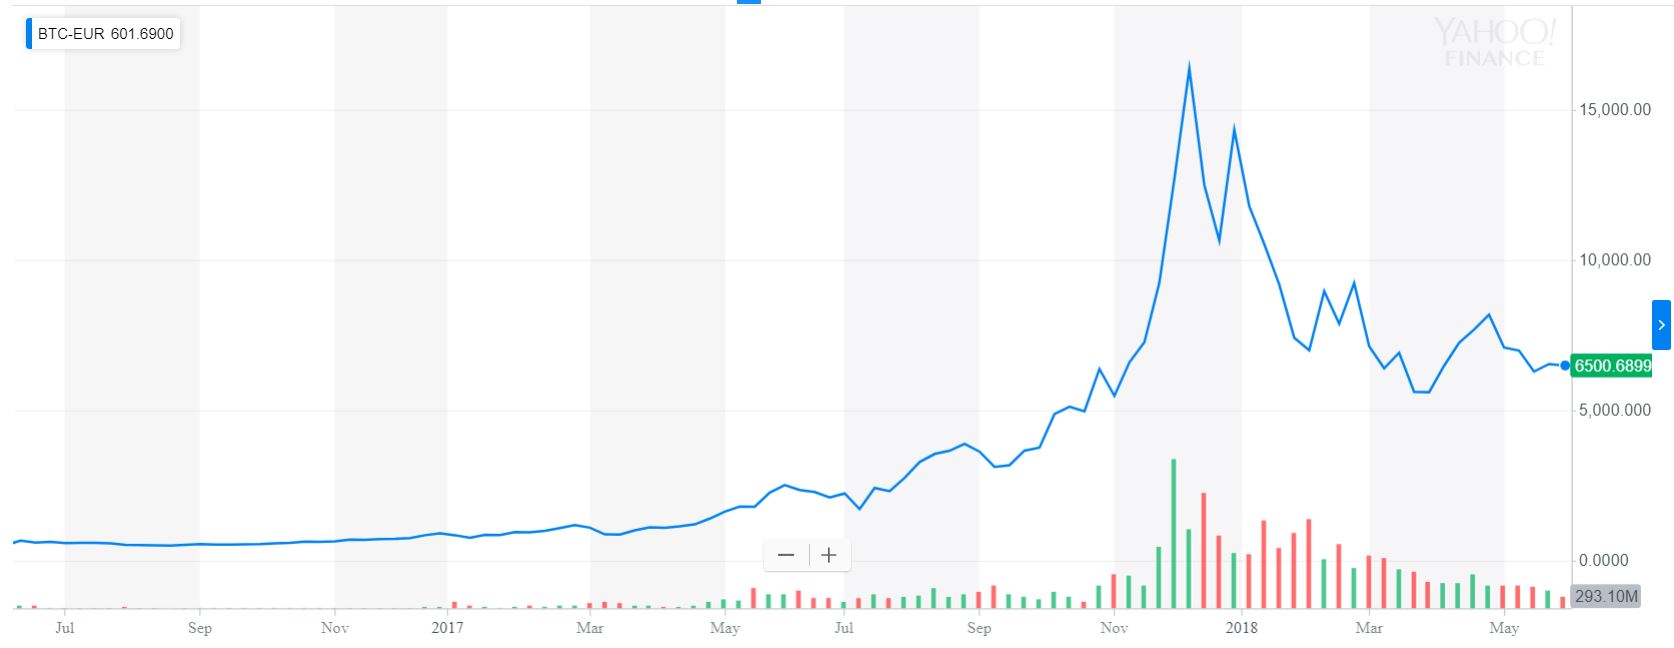
Ik heb een keer eerder geschreven hoe ik over crypto-valuta denk. Sindsdien heeft de koers van onder andere de bitcoin behoorlijk turbulente tijden doorgemaakt. Als je in de laatste maanden van 2017 bent ingestapt, dan is de kans groot dat jouw ‘investeringen’ in crypto-valuta nog in het rood staan. Investeringen zet ik daar bewust tussen aanhalingstekens. Er ligt immers niet iets van waarde onder de crypto-valuta, zoals een aandeel in een bedrijf. En investeren in iets met als enige doel (hoop) om duurder te verkopen, dat noemen we ook wel speculeren.

Bron: finance.yahoo.com

Vooralsnog hebben crypto-valuta een marginaal aandeel in de internationale kapitaalmarkt. Wil je vooraan lopen en houd je van een gokje, doe dan vooral mee. Maar noem het alsjeblieft geen investering… Een paar crypto-munten zullen wellicht meer waard worden. Maar inmiddels zijn er zoveel, er zullen er vrijwel zeker ook een heleboel niet overleven. En dan is het geld weg dat je erin gestoken hebt. Dat kan altijd gebeuren, ook met een investering. Maar bij speculatie-objecten is het risico wel iets groter. Denk maar terug aan de tulpenbollen-manie. Toen die voorbij was, hield je tenminste nog iets over om in de tuin te planten…

Dan zijn er ook nog mensen die erop wijzen dat grote bedrijven gebruik gaan maken van de blockchain-technologie. Dat klopt ook wel. Binnen mijn organisatie experimenteren we er ook mee, als manier om ketentransacties te certificeren. Maar dat doen we met een eigen implementatie, gebaseerd op open-source blockchain-technologie. Dus daar gaat de koers van al die crypto-valuta helemaal niets van merken.

Hoe kijk jij tegenwoordig naar crypto-valuta?

Help mee de politiek bestoken!

  • Bericht gepubliceerd op:
  • Berichtcategorie:Beleggen

Wij willen VXUS en VTI terug!

Zoals jullie wel weten zijn onze mogelijkheden om te beleggen in Amerikaanse ETFs fors ingeperkt door de Europese PRIIPS en MIFID-II regelgeving. Ik schreef er de afgelopen weken diverse keren over.

Collega Mr. FOB is een actie gestart die ik jullie hierbij van harte aanbeveel. Zelf heb ik zojuist ook meegedaan. Via een link in dit artikel op zijn site kun je heel makkelijk een Twitterbericht sturen aan onze minister van Financiën en een van de leden van de Tweede Kamer, die hem wil overtuigen om ook documentatie in andere talen dan Nederlands toe te staan. Het zal zeker helpen als zoveel mogelijk mensen laten weten dat ze dit graag willen.

Doe dus vooral mee! En zegt het voort!

Het vervolg van de geblokkeerde ETF-jes

  • Bericht gepubliceerd op:
  • Berichtcategorie:Beleggen

Afgelopen week schreef ik over mijn ervaringen met de PRIIPS-verordening, waardoor de helft van mijn ETFs geblokkeerd is. Ik heb er nog vervolgmailtjes over geschreven naar Alex, Vanguard en iShares. En ik kreeg zowaar binnen twee werkdagen van alledrie een reactie.

Alex geeft toe dat de manier waarop ze gecommuniceerd hebben ertoe leidt dat niet iedereen geïnformeerd wordt. Goh… Dat had ik al gemerkt… Verder geven ze aan dat ze verschillende fondsaanbieders benaderd hebben om een EID (Essentieel Informatie Document, belangrijke eis in de PRIIPS verordening) aan te leveren. Maar ze geven ook aan niet te verwachten dat deze fondsaanbieders (binnenkort) een EID beschikbaar zullen maken.

Dat beeld deel ik inmiddels, op basis van de reacties die ik kreeg van Vanguard en iShares, en het ‘gesprek’ dat ik (naar aanleiding van een reactie op mijn eerdere bericht) las op Reddit.

Vanguard verwijst alleen maar naar hun ‘range of European domiciled equity and fixed income ETFs’, die volledig voldoen aan de MIFID II en PRIIPS eisen. Als je daar naar gaat zoeken (een link stuurden ze niet mee) dan zie je al vrij snel dat je keuzevrijheid een stuk beperkter is dan in het Amerikaanse aanbod. Ze zeggen ook nadrukkelijk dat ze niet kunnen aangeven wanneer de Europese regels het mogelijk zullen maken om US-gebaseerde fondsen aan te bieden in de Europese Unie.

iShares geeft ronduit aan dat er momenteel geen plannen zijn om hun US iShares ETF-aanbod te registreren voor Nederlandse particuliere beleggers. Ook hier verwijzen ze naar hun Europese UCITS iShares ETFs, die wel geregistreerd zijn voor gebruik door Nederlandse particuliere beleggers. Zij sturen wel een link mee naar de lijst. Ook hier een stuk beperkter dan het Amerikaanse aanbod. Maar ik vind het wel ruimer dan het Europese Vanguard-aanbod.

Kortom, ik reken er maar niet op dat we de ETFs binnen afzienbare tijd terug zullen krijgen. Een set prachtige producten en mooie markt, om zeep geholpen door overijverige politici en bureaucraten die onwetende burgers willen beschermen tegen alle risico’s van de wereld. We zullen op zoek moeten naar fondsen in het Europese spectrum.

Voor mijn portefeuille heeft dit behoorlijke impact. De komende weken ga ik alles eens rustig vergelijken en op een rijtje zetten. Doel: een nieuwe brede portefeuille voor de langere termijn. En als ik dan toch bezig ben, dan neem ik die zoektocht naar Europees dividend meteen mee.

Ben jij ook bezig met je portefeuille?

Einde van de inhoud

Geen pagina's meer om te laden