En de Polis Woekerde voort…

<schaam>Ook ik had een Woekerpolis</schaam>. Vroeger, in de dagen dat ik nog niet zo heel goed op mijn financiën lette, hebben Geldnerd en Ex zich allebei een levensverzekering laten verkopen. Die was bedoeld om eerder met pensioen te kunnen gaan, op ons 63e. Een beleggingspolis, waarop we maandelijks inleg stortten vanuit onze spaarloonregeling, want dat was fiscaal aantrekkelijk. Vooral voor de verzekeraar, realiseerden we ons na een paar jaar. Uiteraard bleven de beleggingsresultaten (ver) achter bij de ‘verwachte’ 8% gemiddeld per jaar. De kosten liepen wel gewoon door, dus Verzekeraar hoorde je niet klagen.

Toen we een paar jaar later onze persoonlijke financiën zelf stevig ter hand namen, was een van de eerste acties om deze polis stop te zetten. We hebben de inleg gestopt. Uitbetalen was lastig, want dan moest je afrekenen met de fiscus. Gewoon laten staan dus, en wel zien wat er op de beoogde einddatum (toen nog ruim 30 jaar weg) beschikbaar zou zijn.

Eens per jaar kwam er een overzicht van de verzekeraar met de actuele stand der dingen. Er kwam een voorstel voor woekerpoliscompensatie (een fooi, belachelijk). En het ding bleef me ergeren. Ieder jaar als dat overzicht kwam werd ik weer herinnerd aan die domme beslissing. En ieder jaar als ik mijn eindejaarsbalans maakte zag ik weer hoe de waarde achterbleef bij de rest van mijn beleggingen.

Dus heb ik een drastische stap genomen. Ik heb de polis uit laten keren. Een derde van de waarde op dit moment mag naar de Belastingdienst, maar dat zie ik maar als afkoopsom voor mijn financiële geweten. De rest gaat bij mijn eigen vermogen. Waar ik zelf wat van probeer te maken.

De polis woekert dus niet meer voort… En kan me dus ook niet meer jaarlijks ergeren.

Wat zijn jouw ervaringen met woekerpolissen?

Hoe ik beleg (8) – Dividend

  • Bericht gepubliceerd op:
  • Berichtcategorie:Beleggen

‘Vroeger’ zag je ze nog wat vaker dan tegenwoordig bij de aandeelhoudersvergaderingen van grote Nederlandse beursgenoteerde bedrijven. Meestal grijze heren, die gedurende hun leven een ‘aardig pakketje aandelen in…’ bij elkaar gekocht hadden. Na hun pensioen zorgde dat pakketje voor extra inkomen, door de jaarlijkse dividendbetalingen. De aandeelhoudersvergadering werd voor deze mensen dan een jaarlijks uitje.

Dividend is de betaling van (een deel van) de winst van een onderneming aan de aandeelhouders. Het kan worden uitgekeerd in cash geld, of kan ook in aandelen worden uitgekeerd. Sommige beleggers bouwen een hele strategie gebaseerd op dividendrendement.

Het totale rendement dat je als aandelenbelegger kan behalen bestaat uit drie componenten: koerswinst, dividendrendement en – in geval van aandelen die niet in Euro’s genoteerd staan – valuta-effecten. Veel beleggers focussen alleen op koerswinst, maar op lange termijn is ook dividend erg belangrijk. De hoogte van het dividendrendement verschilt nogal, maar schommelt veelal tussen 2 en 4 procent op jaarbasis. Dividend is geen vanzelfsprekendheid, en ook bedrijven die jarenlang goede dividenden uitkeren kunnen op enig moment besluiten of gedwongen worden om daarmee te stoppen. Deze week gebeurde dat nog bij één van de grootste mijnbouwbedrijven ter wereld, het dividend werd met 75% verlaagd!

Morningstar heeft een aantal interessante artikelen voor mensen die er meer over willen lezen, zie ondermeer hier en hier.

In mijn portefeuille heb ik dividend lang verwaarloosd. Tot ik me eind 2013 realiseerde dat een fonds wat ik verkocht had (omdat de koerswinst achterbleef bij mijn verwachtingen) feitelijk wel goed gerendeerd had omdat er regelmatig een goed (cash) dividend betaald werd. Nu probeer ook ik bewust fondsen toe te voegen die zorgen voor dividendopbrengsten in mijn portefeuille.

Speelt dividend in jouw portefeuille een rol?

De beleggingsspreadsheet (2) – Indicatoren

Een tijdje geleden schreef ik over mijn verherbouwde beleggingsspreadsheet. Verschillende mensen hebben me gevraagd om wat meer toelichting te geven op de informatie over mijn portefeuille en fondsen. Dat doe ik uiteraard graag!

201511BeleggenPivot3-Blur

Het scherm bestaat eigenlijk uit twee delen. Het bovenste deel geeft me informatie over de portefeuille als geheel. Het onderste deel geeft statistieken per fonds. Het gaat dan alleen om fondsen die ik op dit moment in mijn portefeuille heb.

Bovenin vind je ook knoppen om de rapportage te vernieuwen en te zorgen dat alle velden het juiste format hebben. Die heb ik alleen nodig als er iets mis gaat, want de rapportage wordt automatisch bijgewerkt als ik mijn wekelijkse aandelenrapportage importeer. De slogan ‘Van winst nemen is nog nooit iemand arm geworden’ heb ik ooit ergens gelezen. Het is een reminder die ik af en toe nodig heb: winst wordt pas winst als ik de aandelen ook echt verkoop en het geld op mijn rekening heb staan. Zoals ik recent gedaan heb.

Bovenin zie ik verder de datum waarop de meest recente rapportage verwerkt is. En voor de portefeuille als geheel zie ik de volgende statistieken

  • Waarde EUR – de actuele totale waarde van mijn portefeuille in Euro’s
  • Saldo EUR – het actuele saldo op mijn Euro-beleggingsrekening
  • Saldo USD – het actuele saldo op mijn Dollar-beleggingsrekening
  • Verdiend Totaal
  • Verdiend YTD (Year-to-Date, dus sinds 1 januari van dit jaar)
  • Since Last – de procentuele verandering van de portefeuille ten opzichte van de vorige rapportage
  • ROI Total en YTD – de Return on Investment
  • XIRR Total en YTD – de Interne Rentabiliteit. SpaarOlifantje heeft hier ooit een goed stukje over geschreven.
  • Realised Total en YTD – de ‘Realised Gains’, de gerealiseerde, geïncasseerde winst of verlies.
  • Unrealised Total en YTD – de ‘Unrealised Gains’, de winst die of het verlies dat ik nog niet geïncasseerd heb, die ik zou hebben als ik mijn hele portefeuille nu zou verkopen.
  • Delta Jaar – het bedrag dat ik dit jaar aan mijn beleggingen heb toegevoegd of onttrokken

En per fonds zie ik de volgende statistieken:

  • Position – het aantal aandelen wat ik in portefeuille heb van dat fonds
  • Waarde – de totale waarde van de aandelen op dit moment, in Euro
  • Realised – de totale ‘Realised Gains’ voor dit fonds, de gerealiseerde, geïncasseerde winst of verlies.
  • Unrealised – de totale ‘Unrealised Gains’, de winst die of het verlies dat ik nog niet geïncasseerd heb, die ik zou hebben als ik dit fonds nu zou verkopen.
  • Koers – de koers van de aandelen op dit moment, in de fondsvaluta
  • Hoogste – de hoogste koers van het fonds sinds ik het gekocht heb
  • Laagste – de laagste koers van het fonds sinds ik het gekocht heb
  • S/L – de Stop/Loss, door mij gedefinieerd als: hoe ver beneden de hoogste koers staat de koers nu? Is dus 0 als de huidige koers de hoogste is (maar dat is op dit moment bij geen enkel fonds het geval…).
  • AVG200 – het 200-daags voortschrijdend gemiddelde van de koers van dit fonds. Dit is een belangrijke indicator voor technische analyses, waarover in een volgende post meer.
  • Since Last – de procentuele verandering van het fonds ten opzichte van de vorige rapportage
  • ROI Total en YTD – de Return on Investment.
  • XIRR Total en YTD – de Interne Rentabiliteit.
  • Dagen – het aantal dagen dat ik het fonds in de portefeuille heb.

Ik heb ook een aantal analyses ingebouwd in de sheet. Maar daarover meer in een volgende blogpost.

Welke indicatoren gebruik jij om je beleggingen te volgen?

Excel versus Calc

Ik ben geen grote fan van Microsoft, dat is de vaste lezers inmiddels wel bekend. Dit ondanks mijn liefde voor macro’s in Excel. Maar bij alle organisaties waar ik gewerkt heb was (is) de software van dit bedrijf wel de standaard. Dus ik moet er wel mee werken. En ook thuis staat een laptop met Windows en Office.

De afgelopen jaren heb ik een fijne collectie spreadsheets opgebouwd. In Excel. En daarbij maak ik veel gebruik van macro’s in Visual Basic. Die helpen mij om efficiënt en effectief mijn financiën bij te houden. Vooral de beleggingsspreadsheet is behoorlijk uitgebreid, daar zit meer dan 100 kilobyte (zeg maar 100.000 tekens) aan zelfgebouwde programmacode in.

Office is mij langzaam maar zeker een doorn in het oog aan het worden. Microsoft wil ons liefst allemaal een jaarabonnement aansmeren. Daar houd ik niet zo van. En het is ook erg gesloten. Daar houd ik ook niet zo van. Wat ik zie en lees over Windows 10 maakt mij ook niet blij. Privacy, problemen met updates die je niet tegen kunt houden. Wie wordt daar nou gelukkig van?

Zoals ik eerder al schreef ben ik me wat verder gaan verdiepen in LibreOffice versie 5 en dat valt me helemaal niet tegen. De afwerking van de gebruikersinterface van Calc (de spreadsheet van LibreOffice) is wat ‘ruwer aan de randjes’ dan Excel. Maar mijn ‘normale’ spreadsheets laden en werken zonder problemen. Maar dat geldt helaas niet voor de macro’s. Voor de mede-nerds: Veel commando’s zijn hetzelfde maar de manier van objecten definiëren is in LibreOffice Basic heel anders dan in Visual Basic, wat Excel gebruikt. Ook is LibreOffice wat minder ‘vergevingsgezind’ dan Excel. Je moet je strak aan de syntax houden.

Dus ik moet het nodige ‘ombouwen’, al zijn grote stukken code gelukkig met weinig aanpassingen herbruikbaar. Lastig is dan wel dat er over LibreOffice minder documentatie en minder actieve gebruikersfora beschikbaar zijn dan over Excel en Visual Basic. Ik moet dus iets meer het wiel zelf uitvinden. Maar dat is ook wel weer een leuke uitdaging,

Mijn Financiële Administratie en mijn Meerjarensheet zijn inmiddels succesvol omgezet naar LibreOffice, dat kostte maar een paar dagen (inclusief het leren van de verschillen). Die werken nu naar volle tevredenheid. En ik ben begonnen aan mijn Beleggingsspreadsheet. Dat zal nog wel een aantal maanden duren voordat ik die helemaal operationeel heb. Zeker omdat ik tussentijds ook de beleggingsspreadsheet in Excel ‘upgrade’ om de lessen van het afgelopen jaar te verwerken. Maar als de migratie naar LibreOffice klaar is, dan wordt mijn afhankelijkheid van Microsoft ook wel een stuk minder.

Microsoft Office of LibreOffice, wat doe jij?

Leuk! Discussie over beleggen!

Er wordt al mooi gereageerd op mijn bericht over de (tijdelijke) aanpassing van mijn beleggingsstrategie. Fijne inhoudelijke reacties waar ik blij mee ben. Op basis van de reacties tot nu toe even wat aanvullende informatie. En voor het eerst deel ik daarmee ook wat concrete cijfers over mijn beleggingen. Tot nu toe heb ik die in grafiekjes steeds gewist. Dat vind ik best wel spannend.

Geldnerd heeft sinds 2009 € 27.000 in de beurs gestopt. Wat ik nu ‘verzilver’ is 1,8 keer dat bedrag, oftewel een rendement van 80% in 6,5 jaar tijd. Daarnaast houd ik nog een portefeuille over van ongeveer € 9.000. Als ik dat meereken is mijn rendement meer dan 100% geweest. Bij de portefeuille komt de komende periode waarschijnlijk nog een bedrag aan obligatiefondsen.

Geldnerd zet de stap vooral om te ‘verzilveren’, van ‘ongerealiseerd rendement’ echt geld maken. Dat ik dus een stukje onder ‘de top’ uitstap vind ik niet zo erg. En ik heb nog een andere reden. Ik begin op een leeftijd te komen dat ik anders moet gaan beleggen, een betere balans in mijn portefeuille. De afgelopen jaren heb ik redelijk agressief en op koersrendement belegd, nu wil ik me eigenlijk meer op de passieve inkomstenstroom gaan richten. De portefeuille die Kreupelgeld beschrijft in zijn reactie op mijn vorige bericht spreekt mij erg aan. Als je hierover meer informatie wilt delen, houd ik me aanbevolen.

Denk ik dat ik de markt kan ‘timen’? Nee. In 2008 heb ik heel veel geluk gehad. En nu is de markt duidelijk over een piek heen, maar hoe diep het dal gaat worden en hoe lang de daling gaat duren weet niemand (als iemand een exemplaar van het Financieele Dagblad van 2 januari 2017 heeft houd ik me aanbevolen). Maar ik heb even tijd nodig voor de herbezinning. En dus neem ik even afstand van de beurs. Letterlijk.

Ik ben erg blij met de discussie. Het helpt me om mijn gedachten te scherpen en geeft nieuwe inzichten waar ik (nog) niet aan gedacht had. Dank jullie wel!

Nadelen van een beleggingsstrategie

  • Bericht gepubliceerd op:
  • Berichtcategorie:Beleggen

Voordat je het onderstaande bericht leest wil ik eerst weer even wijzen op mijn disclaimer. Want ik wil niemand meeslepen in mijn beleggingskeuzes…

De afgelopen maanden wordt ik geconfronteerd met de nadelen van mijn huidige beleggingsstrategie. Zoals jullie weten beleg ik niet in individuele aandelen, maar alleen in indexfondsen. En dat werkt prima zolang ‘de markt’ positief is. Maar als ‘de markt’ negatief is, dan gaat je portefeuille gegarandeerd dalen. Gelukkig is de markt sinds het voorjaar van 2009 grotendeels positief geweest.

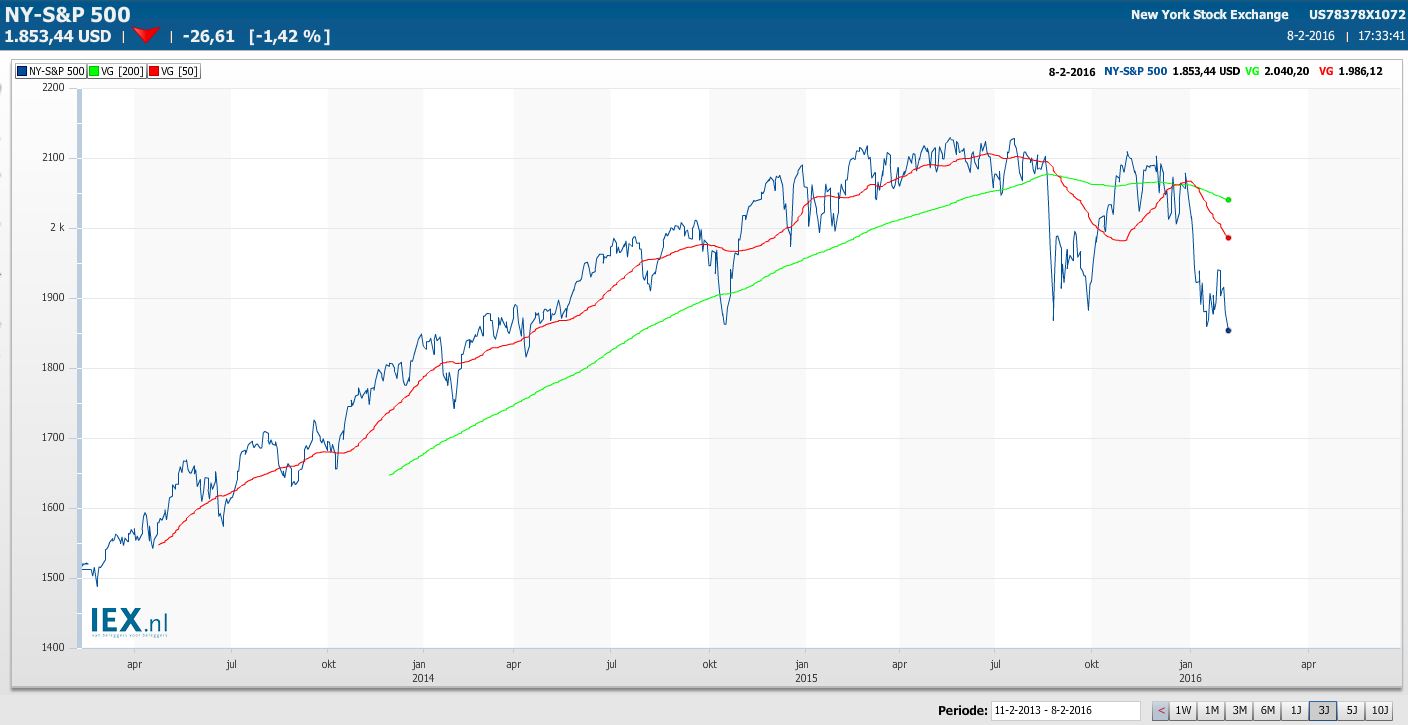
Afgelopen weekend heb ik wat uitgebreider de tijd genomen om bij te lezen, te overdenken en de grafieken te analyseren (dankzij de handige tools van IEX). En dat is geen fijn beeld. In onderstaande grafiek zie je de Amerikaanse S&P500 Index. In groen het 200-daags voortschrijdend gemiddelde. In rood het 50 daags gemiddelde. In januari is zowel de stand van de S&P500 als het 50-daags gemiddelde onder het 200-daags gemiddelde gedoken. En dat voor de tweede keer in relatief korte tijd, want in de zomer van 2015 gebeurde hetzelfde. Het 200-daags gemiddelde vertoont een dalende lijn.

201602 S&P500 3Y

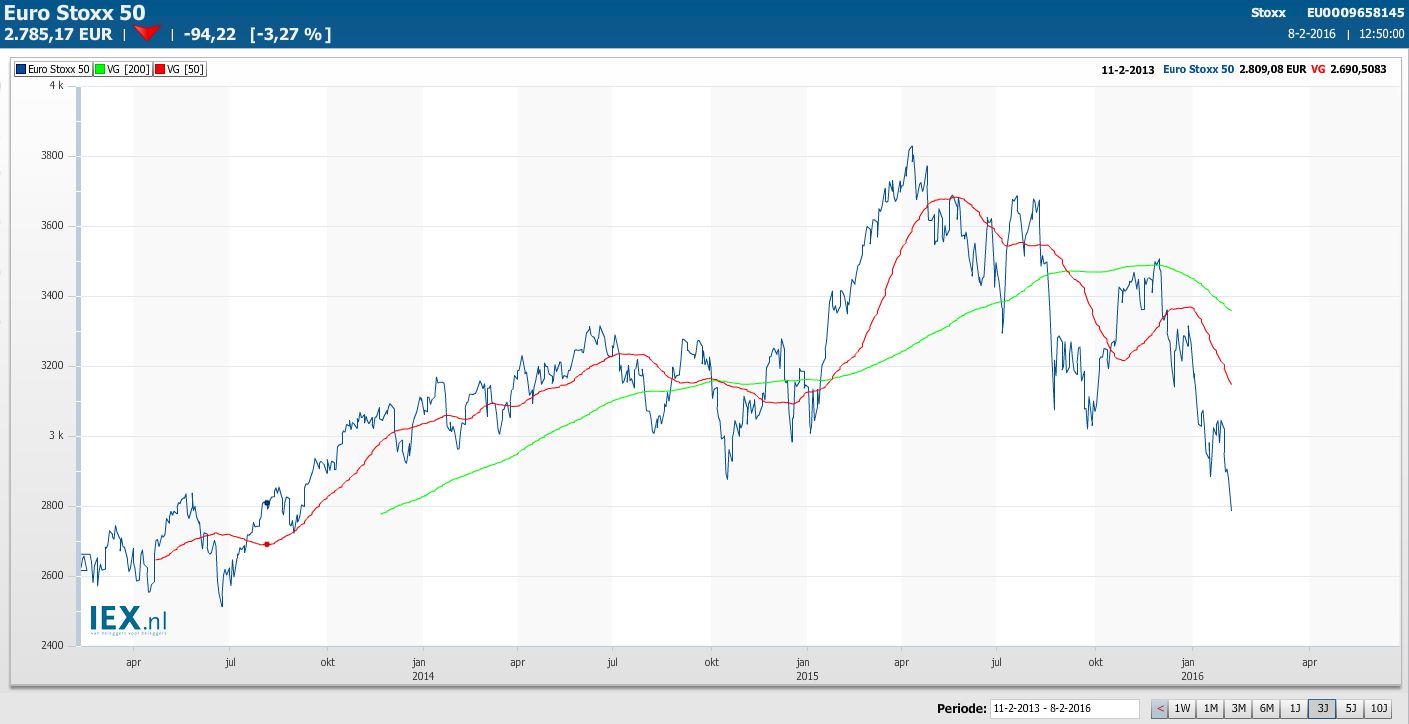
En een vergelijkbaar beeld voor de Eurostoxx50 index, een index van Europese aandelen. Ook hier weer in groen het 200-daags voortschrijdend gemiddelde en in rood het 50 daags gemiddelde. Hetzelfde beeld, met dien verstande dat het hier na de omslag in de zomer van 2015 niet meer beter is geworden.

201602 ESTX50 3Y

Voor mij is dat een belangrijk signaal. Want ik verwacht nu dat de markt dit jaar nog verder gaat dalen. Afhankelijk van wat er verder aan economisch nieuws komt, wat er met de dollar gebeurt, de Amerikaanse presidentsverkiezingen, het herstel in Europa (of niet), de olie, China, en al die andere factoren die roet in het eten kunnen gooien, denk ik dat ‘de markt’ nog wel 20 of 30 procent kan dalen. Ik ga dus voor een tijdje van strategie veranderen.

Inmiddels heb ik vrijwel al mijn posities afgebouwd, oftewel de fondsen verkocht. Ik houd alleen de fondsen gericht op dividendrendement, dat beschouw ik als mijn lange-termijn portefeuille. De rest is verkocht. Daarmee heb ik sinds 2009 een aardige winst verzilverd. Maar de vooruitzichten van mijn rendement voor 2016 zijn nu matig, want als spaargeld gaat het weinig opbrengen. Een deel heb ik nu in Obligatiefondsen gestoken. Daar verwacht ik ook geen fantastisch rendement, maar het zou beter moeten zijn dan de spaarrente.

Zo’n drastische stap heb ik eerder gedaan. In de zomer van 2008 heb ik al mijn beleggingen verkocht en mijn beleggingshypotheek omgezet naar een spaarhypotheek. Een paar maanden later ging Lehman Brothers failliet, en een half jaar later was ik heel blij met mijn besluit. En ben ik weer ingestapt.

Betekent dit dan dat ik niet meer beleg in 2016? Jawel! Want zoals de grafieken ook laten zien zijn er wel degelijk kansen in korte herstelrallies. Snel instappen en snel uitstappen. Maar dat is meer gokken dan slim beleggen, vrees ik. Verder ga ik eerst maar eens een tijdje afwachten. En hopen dat ik hier geen spijt van krijg.

Hoe kijk jij naar de commotie op de aandelenbeurzen?

Einde van de inhoud

Geen pagina's meer om te laden