Evaluatie Vermogensbeheer

  • Bericht gepubliceerd op:
  • Berichtcategorie:Beleggen

In januari 2013 heb ik een deel van mijn vermogen ondergebracht in Alex Vermogensbeheer. Dat is nu dus drie jaar geleden. Het is tijd om eens goed te bekijken hoe dat het doet, in vergelijking met de benchmarks en in vergelijking met het deel van mijn portefeuille dat ik zelf beleg. De evaluatie doe ik op basis van de cijfers per 1 januari 2016 (want anders wordt het erg vervelend na wat er de afgelopen weken op de beurs gebeurd is…).

Allereerst even de getallen: begin 2013 heb ik € 25.000,- ondergebracht bij de vermogensbeheerder. Begin 2014 heb ik daar nog € 2.000,- aan toegevoegd, dus mijn totale inleg was € 27.000,-.

Per 1 januari 2016 was de waarde van mijn portefeuille bij Alex € 29.516,15 na aftrek van alle kosten. Dat is dus een stijging van € 2.516,15, oftewel een Return on Investment van 9,32%, in drie jaar. Ik simplificeer hier iets, omdat dat bedrag van € 2.000,- dus maar een deel van die periode belegd is geweest (voor de liefhebbers, de XIRR was 3,11%). Gedurende de hele periode van drie jaar heb ik als beleggingsprofiel ‘Offensief’ gekozen.

Het rendement (ROI) op mijn eigen beleggingen (uitgezonderd dus het deel dat bij Vermogensbeheer zat) was in deze zelfde periode van drie jaar 38,2%. De AEX is tussen 1 januari 2013 en 1 januari 2016 28,9% gestegen. De Eurostoxx Index steeg in deze periode 21,5%. De S&P is 43,3% gestegen en de MSCI World Index 24,2% . Dat is geen beste score voor mijn Vermogensbeheerder.

Het Defensieve profiel van de beleggingen van Vriendin bij Alex heeft het in de afgelopen jaren beter gedaan dan mijn Offensieve profiel. Terugkijkend had ik uiteraard een ander profiel moeten kiezen. Maar dat verklaart voor mij nog niet het grote verschil met de rest van mijn beleggingen. Vooraf dacht ik dat het mij een gevoel van rust zou geven om deels via een vermogensbeheerder te beleggen. Maar terugkijkend is het tegendeel waar. Ik wil de dingen graag zelf onder controle houden, en dat gaat niet zo goed samen met ‘de vermogensbeheerder z’n ding laten doen’.

Wat wel positief is (merk ik de afgelopen weken) is dat mijn Alex-portefeuille minder snel daalt dan ‘de markt’. Dat is een van de dingen waar ze mee adverteren: als hun model zegt dat het even niet verstandig is om te beleggen, gaan ze liquide. Dat deel van hun strategie werkt dus wel.

Mijn eerste reactie was ‘alles weghalen bij Alex, en in mijn zelf belegde portefeuille stoppen’. Maar ik weet nog niet zeker wat ik hier nu mee wil. Sowieso niet iets op de heel korte termijn, gegeven de turbulentie van de afgelopen weken. Eerst maar eens even rustig nadenken.

Wat zou jij doen?
Doemdenken op de beurs?

  • Bericht gepubliceerd op:
  • Berichtcategorie:Beleggen

Eerlijk gezegd weet ik het ook even niet meer. In het nieuws duikelen de doemdenkers over elkaar heen. Royal Bank of Scotland waarschuwde een paar dagen geleden al voor een ‘catastrofaal beursjaar‘. En ondertussen gaat er iedere dag 1 à 2 procent van mijn beleggingen af. Het begint een beetje op ouderwetse paniek te lijken. Wederom het bewijs dat ‘de markt’ niet een rationele, door computers gedomineerde machine is (zoals veel mensen denken). Het is gewoon menselijke emotie die de boventoon voert. En al die ‘specialisten’ en ‘kenners’ weten het ook niet. Die hebben ook geen kristallen bol. Want als ze het wel wisten, waren ze steenrijk geworden op een andere manier dan door hun bankiersbonussen…

De vraag is waar het deze keer weer stopt, die emotie. Het stopt atijd ergens. Alsof we wakker worden uit een massahysterie en gewoon weer overgaan tot de orde van de dag. En dat we ons realiseren dat we misschien weer een beetje overdreven hebben in onze reacties. En dan krabbelt de beurs wel weer overeind.

Vooralsnog blijf ik rustig zitten. En heb ik geld achter de hand om bij te kopen als het stabiliseert. Want op die manier kan ik ‘het gat’ dat nu ontstaat sneller dichtlopen.

Hoe doet jouw beleggingsportefeuille het?

Hoe ik beleg (7) – Vermogensbeheer

  • Bericht gepubliceerd op:
  • Berichtcategorie:Beleggen

Als je zelf beleggen te spannend vindt, zou je ook eens kunnen kijken naar Vermogensbeheer. Vroeger was dat alleen beschikbaar voor mensen die veel geld meebrachten, honderdduizenden Euro’s. Maar tegenwoordig kun je ook met minder geld je vermogen laten beheren.

Er zijn al Vermogensbeheerders waar je met een minimum inleg van € 10.000 of € 25.000 aan de slag kunt, bijvoorbeeld Evi Van Lanschot of Alex Vermogensbeheer, maar ook via Knab, Robeco One en Today’s Broker zijn vormen van vermogensbeheer mogelijk. Het model is eigenlijk altijd hetzelfde:

  •  Je opent een rekening waar je het minimum bedrag op overmaakt. Sommige beheerders werken met maandelijkse inleg.
  • Door het invullen van een vragenlijst wordt bepaald welk risicoprofiel het beste bij je past.
  • Op basis van dat profiel gaat de Vermogensbeheerder vervolgens voor je beleggen.

De risicoprofielen variëren van Uiterst Behoedzaam tot Uiterst Speculatief. Je hebt er verder geen omkijken naar. Maar je hebt ook geen invloed op de aankopen en verkopen.

Iedere Vermogensbeheerder vraagt een vergoeding. Soms is die (deels) gebonden aan het resultaat dat behaald wordt. Daarmee is Vermogensbeheer wel relatief duur vergeleken met zelf beleggen.

Ik heb een deel van mijn beleggingen op dit moment via een Vermogensbeheerder lopen. Dat wilde ik minimaal drie jaar doen, daarna zou ik evalueren wat het me gekost heeft en oplevert in vergelijking met mijn eigen beleggingen. Dat zal ergens in deze maand zijn, want ik ben in januari 2013 begonnen.

Maak jij gebruik van Vermogensbeheer? Of zou je het overwegen? Waarom wel/niet?

Wat een nieuwjaar…

  • Bericht gepubliceerd op:
  • Berichtcategorie:Beleggen

Het nieuwe jaar is iets meer dan een week oud, en ik kan er helaas nog niet erg enthousiast over worden. Privé zijn er minder goede berichten met twee sterfgevallen in mijn omgeving (één verwacht en één totaal onverwacht). Op dat soort momenten is het vervelend om in een Ver en Warm Land te wonen (vooral dat Verre).

En dan is er de effectenbeurs. De slechtste start van een jaar in tijden. AEX –7,0% sinds 1 januari, de S&P500 –6,4%. Mijn eigen portefeuille doet het iets minder slecht en staat op –5,2% sinds 1 januari. Gelukkig leek de markt vrijdag iets te kalmeren. Ik ga maar eens even op koopjesjacht. Voor de rest blijf ik bij mijn aloude adagium: rustig blijven, geen overhaaste dingen doen met mijn beleggingen.

Hoe verloopt de start van jouw nieuwe jaar?

Niet dol op crowdfunding

  • Bericht gepubliceerd op:
  • Berichtcategorie:Beleggen

Geldnerd is niet zo dol op crowdfunding. Tot nu toe was dat ‘een gevoel’ wat ik niet zo heel goed uit kon leggen. Dus ben ik er maar eens een beetje ingedoken om te kijken of ik ‘dat gevoel’ weg kon nemen of substantie kon geven.

Crowdfunding is een soort financiering waarbij de ‘crowd’ (meerdere partijen, vaak bestaande uit onder meer individuen) bereid zijn om gezamenlijk in een bedrijf, product of project te investeren. Tegenwoordig maken allerlei verschillende initiatieven gebruik van crowdfunding. Verschillende bloggers die ik volg ‘doen mee’ met crowdfunding, ondermeer Spaarolifantje. In 2015 is er € 128 miljoen mee opgehaald, een verdubbeling ten opzichte van 2014 (zie ook hier). We praten inmiddels dus over serieuze bedragen.

Ik vergelijk crowdfunding het liefst met beleggen in aandelen. En dan vallen een aantal interessante punten op. Wie mijn blog al een tijdje volgt weet dat ik spreiding van risico erg belangrijk vind. Ik beleg niet in individuele aandelen. Het spreidingsprobleem dat je hebt met individuele aandelen, heb je ook met crowdfunding. Je moet je inleg verdelen over heel veel projecten om je risico goed te spreiden. Doe je dat niet, en er gaat één project mis, dan heb je de opbrengst van de andere projecten nodig om dat verlies te compenseren. Weg is je winst…

Crowdfunding is ook een jonge markt. Dat betekent dat het toezicht en de regulering nog een beetje achter de feiten aanlopen. Voor aanbieders van beleggingen zijn er allerlei eisen waaraan voldaan moet worden, en ook als belegger zelf wordt je geacht de nodige kennis te hebben. Die eisen zijn er voor crowdfunding (nog) niet, maar dat zal de komende jaren vast en zeker gaan veranderen.

Verder lijkt het erop dat de transparantie van de crowdfunding-platforms (de dienstverleners die vraag en aanbod bij elkaar brengen) ook nog niet op het niveau is die je van professionele partijen op het terrein van beleggen mag verwachten. Leuk om te lezen dat je 5% rente haalt, maar als er niet bij verteld wordt dat 10% van de projecten failliet gaat schiet je er nog niets mee op.

Kortom, ik vind crowdfunding nog geen instrument dat ik in wil zetten voor mijn eigen beleggingsportefeuille. Maar ik blijf de ontwikkelingen wel volgen.

Maak jij gebruik van crowdfunding om te beleggen of je bedrijf te financieren?

Eindstand beleggen 2015

  • Bericht gepubliceerd op:
  • Berichtcategorie:Beleggen

Better luck next year. Dat was de titel van het artikeltje waarmee The Economist op 31 december 2015 het financiële jaar afsloot. Ik herken het beeld. Veel beweging op de beurs, maar uiteindelijk heeft het nauwelijks ergens toe geleid.

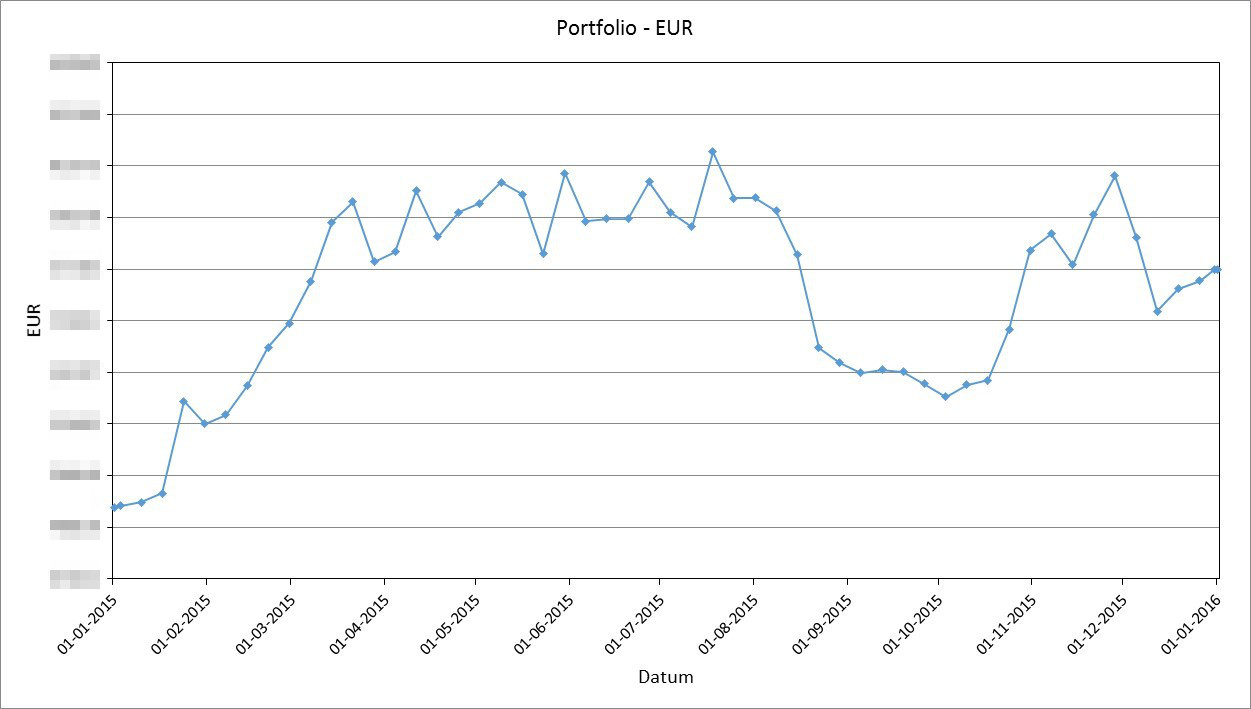
De afgelopen periode heb ik al een aantal keren geschreven over de achtbaan op de beurs in 2015. Uiteindelijk is mijn portefeuille voor het gehele jaar 2015 uitgekomen op +3,5%. Dat is nog steeds veel beter dan het geld op mijn spaarrekening (+1,1%). De AEX is in 2015 4,1% gestegen. De S&P500 index daalde in 2015 met 0,7%. Dus al met al mag ik nog niet klagen met mijn internationale portefeuille.

20151231-Portfolio-YTD-Blur

Einde van de inhoud

Geen pagina's meer om te laden