Werkend internet

We hebben een paar drukke dagen achter de rug. Maar het was wel met een gevoel van voldoening dat ik vanmiddag het nieuwe modem aansloot, en vijf minuten later ook daadwerkelijk internetverbinding had vanuit Geldnerd HQ. Dat voelt toch als een belangrijke mijlpaal.

Alle leveringen van de afgelopen dagen zijn goed verlopen. Geen tegenvallers tot nu toe. Wel hebben we allebei spierpijn van het klussen. Maar we gaan stug door.

Wel missen we Hondje. Want die is even uit logeren! En wordt daar schandalig verwend, horen we…

Een teken van leven vanuit Geldnerd HQ…

Impact op de balans

Geldnerd maakt ieder jaar een balans op. Hiermee houd ik een paar dingen in de gaten:

  • Hoe ontwikkelt mijn Eigen Vermogen zich?
  • Hoe is mijn verhouding tussen schulden en bezittingen?

De afgelopen jaren was mijn balans heel erg eenvoudig. Schulden heb ik niet. Mijn huidige balans bestaat aan de ene kant helemaal uit bezittingen, die bestaan uit beleggingen en spaargeld. Aan de andere kant is alles dus Eigen Vermogen.

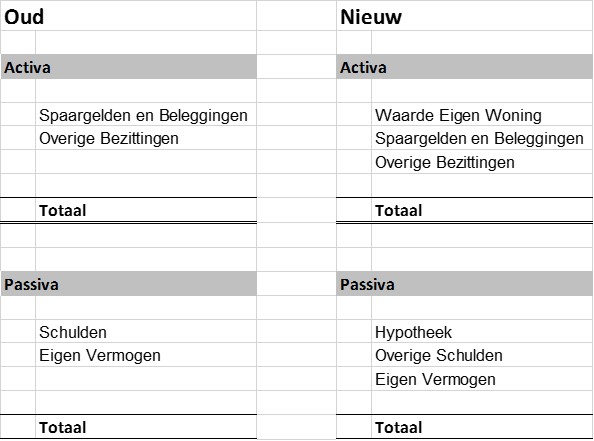
Maar dat gaat nu veranderen. Want de aankoop van het huis zorgt zowel aan de kant van de Activa als aan de kant van de Passiva voor verandering.

Aan de Passiva kant komt de hypotheek op mijn balans te staan. Of liever gezegd: de helft van de hypotheek. Vriendin en ik worden allebei voor de helft eigenaar van het huis, dus neem ik de helft van de hypotheek op (ook al zijn we beide aansprakelijk voor het geheel). Aan de Activa kant komt het huis erbij te staan (ook hier dus: de helft). Eind van 2016 zal ik hiervoor de aankoopwaarde van het huis gebruiken, voor eind 2017 en verder zal ik kijken naar WOZ waarde, gegevens over de prijsontwikkeling in de woningmarkt, en de vraagprijs van vergelijkbare woningen in de buurt. Voor de balans neem ik als uitgangspunt ‘wat zou het naar verwachting opbrengen als ik het op de balansdatum zou verkopen’.

201611-balans

Mijn balanstotaal wordt dus een stuk hoger. Maar echt rijker wordt ik er in eerste instantie niet van, want mijn Eigen Vermogen neemt er niet door toe. En mijn Liquiditeit wordt zelfs slechter. Waar nu al mijn geld in vrij toegankelijke en/of vrij eenvoudig te verkopen beleggingen zit (en dus snel toegankelijk is), zit straks ruim 1/3 van mijn geld ‘in de stenen’, waar ik ze niet zomaar uit kan halen. 1/3 zit daarnaast in beleggingen, en 1/3 staat op mijn spaarrekeningen.

Afgelopen weekend heb ik een tussentijdse balans opgemaakt. Die lag qua bedragen mooi op schema. Ik heb ook flink geschoven. Er is geld van de spaarrekeningen klaargezet om dadelijk de bijdrage in eigen geld te betalen. En ik heb, op basis van mijn verwachte inkomsten en uitgaven voor het restant van november en december, ook alvast een prognose gemaakt voor de standen per 31 december. Mijn ‘obsessive compulsive disorder’ voor ordening is weer helemaal tevreden.

Hoe ziet jouw balans er uit?

Geld terug bij vertraging

201610-treinGeldnerd is een treinreiziger. Al 15 jaar voor woon-werkverkeer (behoudens de periode in het Verre Warme Land) en sinds een jaar of 5 ook privé. Het is echt een stuk goedkoper dan het hebben van een auto. En als we die een keer nodig hebben dan huren we er eentje.

Regelmatig vertoef ik dus in een transportmiddel van de Nederlandse Spoorwegen. Dat is meestal geen straf. Maar soms gaat het een beetje mis. Dan heb ik vertraging en/of moet ik omreizen.

Daarvoor is er een mooie regeling ‘Geld terug bij vertraging’. Die ik jarenlang genegeerd heb. Maar toen het onlangs twee keer kort achter elkaar mis ging, vond ik toch dat mijn teleurstelling in geld moest worden uitgedrukt. Dus ik ging naar de NS-website en zocht uit hoe ik dat moest doen.

En dat is dus echt héél gemakkelijk. Je logt in, ziet je reisgegevens (lang leve de OV-chipkaart), kiest de reis die het betreft, geeft aan hoe laat je eigenlijk aan had moeten komen, en voert je bankrekening in. Klik-klik-klaar. Binnen twee weken bericht, en een paar dagen later staat het geld op je rekening. Dat ga ik dus elke keer doen als ik er recht op heb! Niks geen gedoe met ingewikkelde formulieren.

Vraag jij wel eens geld terug?

Hoeveel geld staat er op de rekeningen?

Header008Onlangs reageerde ik op een blog van Amber Tree Leaves over de hoeveelheid rekeningen die hij heeft. Maar hoeveel geld staat er eigenlijk op de rekeningen?

Allereerst natuurlijk mijn Lopende Rekening. Hierop staat in principe niet meer geld dan ik verwacht in de lopende maand, tot aan de volgende salarisbetaling, nodig te hebben. Met een kleine marge van een paar honderd Euro. Ik doe nauwelijks aan onverwachte uitgaven, en het gebeurt me eigenlijk nooit dat er een onverwachte rekening komt. Dat heb ik allemaal wel goed in beeld. Als er eens een onverwachte uitgave gedaan moet worden, dan gebruik ik daarvoor mijn creditcard (die volledig geïncasseerd wordt een paar dagen na mijn eerstvolgende salarisbetaling), of ik maak snel wat geld over van mijn Kleine Buffer.

Mijn Kleine Buffer is een direct beschikbare spaarrekening, die gekoppeld is aan mijn lopende rekening bij dezelfde bank. Dat betekent dat ik, via internetbankieren of de app van mijn bank, in seconden een bedrag kan overboeken naar mijn Lopende Rekening. Op de Kleine Buffer staat normaliter een paar duizend Euro. In de praktijk gebruik ik deze rekening als ‘overloop’ van mijn Lopende Rekening. Direct na ontvangst van mijn salaris boek ik alles wat ik niet verwacht nodig te hebben, over van mijn Lopende Rekening naar de Kleine Buffer. Ik betaal mezelf dus eerst, zoals heel veel financiële goeroes voorschrijven. Elke paar maanden maak ik het ‘overschot’ van de Kleine Buffer over naar de langere-termijn spaarrekeningen en de beleggingsrekening.

Daarnaast heb ik de Grote Buffer. Dit is geen aparte spaarrekening, maar het is een deel van het bedrag dat gestald staat op een direct opneembare spaarrekening met (relatief) hoge rente. Op dit moment bestaat de Grote Buffer uit twee delen:

  • € 25.000, oftewel 6 maanden netto inkomen, voor calamiteiten en rampen.
  • € 25.000 voor het moment dat Vriendin en ik een huis huren of kopen, en moeten gaan verhuizen en inrichten. We hebben niet veel spullen meer over na ons verblijf in het Verre Warme Land en moeten dan van alles gaan aanschaffen en misschien ook nog verbouwen. Dat geld wil ik dan snel beschikbaar hebben.

De rest van mijn geld noem ik mijn Vrij Vermogen. Ik ben vrij om dit te beleggen en/of op andere manieren voor langere tijd vast te zetten, om mijn rendementsdoelen te halen. Dat geld hoeft niet direct beschikbaar te zijn.

Hoeveel geld heb jij op jouw bankrekeningen staan?

De prijs van flexibel werken

201510 Kopje KoffieGeldnerd is een moderne manager. En moderne managers werken flexibel. Dat zeggen de personeelsmensen tenminste. Ook in de organisatie waar Geldnerd werkt rukt de flexibilisering op. Er wordt gewerkt met ‘huisvestingsnormen’ van 0,7 werkplek per FTE. (Bijna) Niemand meer een eigen bureau. Dat betekent vooral dat het soms op dinsdag lastig is om een vrije plek te vinden, de rest van de week valt het wel mee. Want vrijwel iedereen in onze organisatie werkt part-time. Ook onze kantoren worden in hoog tempo omgebouwd. Geen vaste werkplek meer. Een locker voor je spullen. Verschillende typen werkplekken: voor groepen, concentratiewerkplekken, beveiligde werkplekken, noem ze maar op. Als manager is het soms nog best lastig om mijn mensen te vinden, ook al worden ze geacht zich in bepaalde ‘kantoorvlekken’ te bevinden.

Geldnerd vindt het een heerlijke manier van werken. Ik kom ’s ochtends binnen, haal mijn tablet en telefoon uit mijn tas, en stop de tas in mijn locker. Vervolgens ga ik zwerven, van vergadering naar vergadering. Tussen vergaderingen door zoek ik mijn mensen op, of zoek ik even een rustig plekje om wat mail en andere zaken af te handelen. Ik werk vrijwel papierloos, dus behalve tablet en telefoon heb ik eigenlijk niks bij me.

Maar toen ik onlangs weer eens wat dieper in mijn persoonlijke administratie dook, realiseerde ik mij dat het flexibel werken mij ook geld kost. Best wel veel, als ik het optel. Hoezo dat dan?

Dat komt omdat wij hele slechte koffie-automaten hebben. ‘Drab’ of ‘warm zwart water’ is nog teveel eer voor wat er uit die machines komt. En Geldnerd kan niet zonder goede koffie. Een dag zonder koffie is een dag niet geleefd. Het is niet voor niets mijn Guilty Pleasure. Dus verdenk ik onze Bovenbazen van kwade opzet. Er zijn bewust slechte (of in elk geval: slecht afgestelde) koffie-automaten in onze kantoren neergezet.

In alle kantoren zijn namelijk ook hippe koffie-corners verschenen. Met fijne zitjes. En echte koffie-automaten, waar echte mensen voor jou een mooie cappuccino of latte klaarmaken. En waar je uiteraard gewoon voor moet betalen. Niet bepaald de tarieven van de Starbucks, maar toch. Geldnerd verdenkt de Bovenbazen ervan dat de winst gebruikt wordt om hier en daar een financieel gaatje dicht te stoppen.

Maar ja, Geldnerd heeft een paar keer per dag echt wel zin in goede koffie. En Geldnerd heeft ook regelmatig “bila’s” (voor de niet-kantoortijgers: bilaterale overlegjes, oftewel één-op-één even een halfuurtje bijpraten). En die doe ik dus meestal in de koffie-corner.

Ik heb uitgerekend dat deze stijl, “Management by Coffee Moments”, mij (sinds ik in mei 2016 ben begonnen) ongeveer € 60 per maand kost. OK, daar zal ik niet failliet aan gaan. Maar dat is toch zo’n € 720 per jaar, en dat vind ik best wel veel geld. Tegelijkertijd bevalt mijn managementstijl mij uitstekend (en ook de feedback van de medewerkers is overwegend positief). Ik ga er nog eens goed over nadenken.

Wat zijn jouw ervaringen met flexibel werken?

Ik ga op stap en neem mee…

201609-bookbook-iphoneMijn telefoon en portemonnee. Negen van de tien keer dat ik de deur uitga, zijn dat de enige twee zaken die ik meeneem. En mijn huissleutel natuurlijk.

Een paar jaar geleden heb ik een tijdje geprobeerd om de telefoon en portemonnee te combineren, maar dat was geen groot succes. Dat was toch iets te groot(s) aan mijn oor als ik wilde bellen, en te lomp als ik mijn telefoon anderszins wilde gebruiken.

Dus tegenwoordig heb ik een minimalistischer hoesje voor mijn telefoon. Waar ik nog maar één pasje in bewaar, namelijk mijn rijbewijs (zodat ik mij altijd kan identificeren als dat moet).

Daarnaast heb ik mijn portemonnee. Ik schreef er eerder al over.201602 Secrid Wallet En ook daarin heb ik voor het moment redelijk geminimaliseerd, vind ik. Wat heb ik nog in mijn portemonnee zitten?

  • Mijn persoonlijke OV chipkaart
  • De OV chipkaart van mijn werkgever
  • De bankpas van mijn privé-rekening
  • Mijn credit-card
  • De bankpas van de gezamenlijke rekening van Vriendin en Geldnerd
  • Het pasje van mijn zorgverzekering
  • De klantenkaart van mijn supermarkt
  • Een kaartje met contactgegevens, voor het geval ik mijn portemonnee kwijtraak en er hopelijk een eerlijke vinder is
  • Wat contant geld, in dit geval een briefje van € 50 wat er al maandenlang ongebruikt in zit

Vol smart zit ik te wachten op het moment dat een paar functies ook naar de telefoon kunnen. Die bonuskaart van de grootgrutter bijvoorbeeld. En de OV kaart. En de bankpas van mijn privé-rekening, die ik toch vrijwel alleen maar gebruik voor kleine betalingen zoals kopjes koffie. Dan zou het allemaal nog wat minimaler kunnen.

Vriendin heeft een echte damesportemonnee. Die voortdurend uitpuilt met pasjes, papiertjes, bonnetjes, foto’s, muntjes, en allerlei andere dingen die blijkbaar onmisbaar zijn. Geen wonder dat er altijd damestasjes nodig zijn om die portemonnee (en allerlei andere noodzakelijke eerste levensbehoeften) in te vervoeren. Wat dat betreft ben ik gewoon een gemiddelde man die dat niet begrijpt…

Wat zit er in jouw portemonnee?

Einde van de inhoud

Geen pagina's meer om te laden