Financial Weapon of Mass Destruction

In 2014 werd er in Nederland ruim 2,9 miljard keer gepind. De totale waarde van die transacties was 88,5 miljard Euro. Wij zijn echt een land van pinners. Ook werd er 180,2 miljoen keer met iDEAL afgerekend, het internet-betaalsysteem van de banken. Cijfers over het gebruik van creditcards zijn iets moeilijker te achterhalen, maar die lijkt in 2014 tussen de 40 en 50 miljoen keer te zijn gebruikt. Dat is dus fors minder.
We hebben in Nederland een behoorlijk modern betaalsysteem. Op mijn buitenlandse reizen zie ik dat bijvoorbeeld pinnen in andere landen minder gangbaar is. Maar iDEAL is wel echt een Nederlands systeem. Bij een buitenlandse webwinkel kun je er meestal niet mee betalen.

En daar komt de creditcard in beeld. In veel andere landen veel meer gebruikelijk dan in Nederland, al schijnt het dat 60% van de Nederlanders er minimaal eentje in z’n portemonnee heeft zitten. Niet geheel onomstreden, en veel goeroe’s op het gebied van personal finance noemen het doorknippen van al je credit cards als één van de eerste stappen op weg naar financiële gezondheid. Nederland is geen grote fan van creditcards, schreef ook de NRC een tijdje geleden.

Het is waar dat een creditcard risico’s heeft. Dat zit in de aard van het beestje. Creditcardbetalingen worden pas aan het eind van de maand afgeschreven, het geld wordt dus voorgeschoten. Zonder rente, als je de creditcardrekening aan het eind van de maand ook echt betaalt. Doe je dat niet, dan wordt er rente berekend. En die is met zo’n 15 procent per jaar een stuk hoger ligt dan bijvoorbeeld een lening of gewoon rood staan bij de bank.

Wij calvinistische Nederlanders zijn niet zo heel dol op schulden, daar zal onze ‘instinctieve afkeer’ van de creditcard vast mee te maken hebben. In de Verenigde Staten is de creditcard een veel breder gebruikt betaalmiddel. En daar wordt ook gretig gebruik gemaakt van de mogelijkheden. Medio 2015 had het gemiddelde Amerikaanse huishouden een creditcard-schuld van $ 7.281. Let op: dit is gemiddeld! Dus dat is inclusief huishoudens die geen schulden hebben. Voor de meeste huishoudens is dit meer dan een maandsalaris. En 15% rente op dit bedrag is ruim $ 1.092 per jaar. De schuld stijgt dan ook nog iedere maand. In een artikel heb ik de creditcard wel eens omschreven zien worden als een ‘Financial Weapon of Mass Destruction’: geef iedereen een creditcard en de meeste mensen blazen zichzelf op.

Zelf heb ik een creditcard, die is onderdeel van het standaardpakket van mijn bank. Ik gebruik ‘m vooral om grotere aankopen te doen voordat mijn salaris binnenkomt, zodat ik het geld op mijn spaarrekening niet hoef te gebruiken. En ook bepaalde (online) aankopen zoals vliegtickets en hotelboekingen doe ik ermee. Als ik iets ‘voor moet schieten’ voor mijn werk doe ik het ook vaak met de creditcard. Als ik dan direct declareer heb ik het geld meestal al binnen voordat de creditcardafrekening komt. En mijn creditcard wordt keurig elke maand afbetaald.

Het is natuurlijk best een groot risico: creditcards maken het wel heel gemakkelijk om te veel geld uit te geven – en met die rente wordt het dan al snel een heel duur krediet. Een creditcard gebruiken vereist discipline. Maar dat is eigenlijk het centrale thema van omgaan met geld, of niet?

Hoe sta jij tegenover creditcards?
Beter dan niks

Geldnerd is jarenlang penningmeester geweest van het appartementencomplex waar hij destijds eigenaar was van een van de appartementsrechten. Dat was best een groot complex. Gebouwd in 2001, 86 appartementen en een parkeergarage, en een gezamenlijke binnentuin. De begroting van de VVE bedroeg ettelijke honderdduizenden Euro’s per jaar. We hadden een uitgebreid Meerjaren Onderhoudsplan met een scope van 30 jaar, opgesteld met behulp van professionele adviseurs en getoetst door de Vereniging Eigen Huis.

Later verhuisde ik naar een oud huis dat in een drietal appartementen was gesplitst. Geen actieve VVE, en of er gereserveerd werd voor onderhoud betwijfel ik. Maar ik huurde voor een korte periode dus dat maakte me niet heel veel uit.

Vandaag moest ik daaraan denken toen ik dit bericht las. De wettelijke plicht voor Verenigingen van Eigenaren om te sparen voor onderhoud was er al een tijdje, maar nu wordt er dus ook een bedrag aan gekoppeld (minimaal 0,5 procent van de herbouwwaarde als je geen onderhoudsplan hebt). Die herbouwwaarde is ook de basis voor de opstalverzekering, dus die heeft elke vereniging wel.

Of dat genoeg gaat zijn? Dat zal van geval tot geval verschillen. Maar het is in elk geval beter dan niks en het verkleint de kans dat eigenaren van een appartement voor vervelende financiële verrassingen komen te staan.

Wordt er bij jouw VVE gereserveerd voor onderhoud? En is dat voldoende?

Zorgen over zorgkosten

Zorgelijk nieuws weer vandaag van het NIBUD, ook hier en hier. In 2012 noemde 10% van de consumenten met betalingsachterstanden hoge zorgkosten als reden, nu 22%. Ook het aantal mensen dat zegt door te hoge vaste lasten betalingsachterstanden te hebben is gestegen van 15% naar 27%.

Mensen die vanwege hoge vaste lasten in de financiële problemen komen, lukt het blijkbaar niet om de tering naar de nering te zetten. Toch zijn dat volgens mij problemen die oplosbaar zijn door keuzes te maken. Want op een of andere manier leef je dan toch op té grote voet. Geldnerd snapt dat het bijvoorbeeld tijd kost om een te duur huis te verkopen en kleiner te gaan wonen, maar het kan wel. Dat zouden dus meestal oplosbare problemen moeten zijn.

Voor zorgkosten ligt dat natuurlijk iets anders. Een ongeluk of een ziekte kan je overkomen. Daar kun je lang niet altijd zelf iets aan doen. Dat is ook de voornaamste reden dat Geldnerd een hogere buffer aanhoudt. Niet alleen de kosten van levensonderhoud, maar echt 6 maandinkomens. Dat zou mij in staat moeten stellen om een eerste klap op dit gebied op te vangen zonder zelf in de problemen te komen.

Hoe kwetsbaar ben jij in je vaste lasten en zorgkosten?

Sparen

“Hé Geldnerd, je schrijft alleen maar over beleggen? Doe je niet aan sparen dan?”

“Jawel hoor! Maar dat is niet zo spannend, daar valt minder over te vertellen.”

Vroeger was het leven simpel. Je had bij je bank een lopende rekening en een spaarrekening. Geld wat je over hield op de lopende rekening boekte je over naar de spaarrekening. En dankbaar als ze zijn, gaf jouw bank je daar rente over. Klaar.

Tegenwoordig is het anders. De meeste grote banken geven erg weinig rente. Dus kwamen er andere partijen op de markt, die ons spaargeld goed kunnen gebruiken. En die dus een hogere rente geven. Zolang dat allemaal gedekt is door het garantiestelsel is dat fijn, en ons spaargeld groeit gestaag en veilig door. IJsland, iemand?

Maar ja, als je spaargeld groeit krijg je al snel te maken met de Belastingdienst. 30% belasting over een fictief rendement van 4%, oftewel 1,2%, dat was het tarief de afgelopen jaren. In de plannen voor 2016 zie ik dat het gaat veranderen. Netto blijft het effect hetzelfde: een groot deel van je rendement op spaargeld wordt opgegeten door de fiscus.

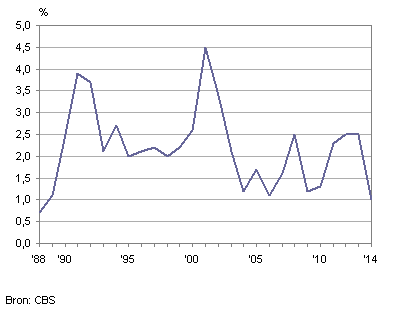
En laten we ook de inflatie niet vergeten. Ook dat is een sluipmoordenaar. Volgens het CBS kwam de inflatie over de laatste 25 jaar gemiddeld uit op 2,2 procent, zie ook onderstaande grafiek. Dat klinkt niet als veel. Maar op de langere termijn heeft het wel veel effect.

Inflatie19882014CBS

Een rekenvoorbeeld. Stel je koopt nu iets voor EUR 1.000,00. Een inflatie van 2,2% zorgt ervoor dat je over 25 jaar EUR 1.722,95 nodig hebt om datzelfde te kopen. Dus sparen voor je pensioen op basis van je salaris van nu, zonder inflatie mee te nemen, zorgt voor zware teleurstelling straks!

En bovendien: Belasting + Inflatie betekent dat je al zeker 3,5% rente op je spaargeld moet krijgen om nu niet armer te worden. Een aantal jaren geleden kreeg je dat ook voor je spaargeld, maar nu al een tijdje niet meer. Misschien komt dat nog weer terug. Maar ondertussen zijn het vooral mijn beleggingen die ervoor moeten zorgen dat ik mijn lange-termijn doelstellingen haal.

In mijn spaargeld maak ik onderscheid tussen twee potjes:

  1. Mijn buffer: Ik wil op elk moment de beschikking hebben over een buffer ter hoogte van zes netto maandsalarissen. Dat geld staat op een rekening waar ik er zo bij kan, zonder beperkingen. Het zorgt mede voor een goede nachtrust.
  2. De rest van mijn spaargeld. Dit is spaargeld wat ik niet direct nodig heb, maar wat ik ook niet wil beleggen. Dit geld mag ik bijvoorbeeld wel voor langere tijd vastzetten in een deposito (alhoewel dat op dit moment ook weinig oplevert).

Ik heb wat rondgeshopt, en mijn spaargeld staat momenteel bij een van de aanbieders met relatief hoge rente. Het is nog steeds niet veel, maar beter dan niks. Momenteel is de verdeling van mijn vermogen ongeveer 50% sparen / 50% beleggen.

Ik ben (nog) niet toe aan het kopen van huizen of ander vastgoed. Sommige mensen vinden dat ook een goede vorm van vermogensbeheer. Maar zo groot is mijn vermogen nog niet, en ik ben bang dat ik minder flexibel kan zijn als mijn geld in ‘stenen’ zit.

Hoe zit het met jouw spaargeld?

Handje-steeds-minder-contantje

We rekenen met z’n alleen steeds minder vaak contant af, meldt nu.nl op basis van een onderzoek van De Nederlandsche Bank (DNB).

Met z’n allen betalen we wel nog altijd vaker contant dan met een pinpas. Maar in de detailhandel (o.a. supermarkten en kledingwinkels) werd voor het eerst vaker met pin betaald dan contant. In de horeca is blijkbaar cash nog steeds de favoriete methode. In totaal deden we 2,9 miljard pinbetalingen en 3,4 miljard contante betalingen.

Het gemiddelde pinbedrag is flink gedaald, we pinnen steeds vaker ook onze kleine aankopen. Dat herken ik ook bij mezelf, ik probeer zoveel mogelijk elektronisch te betalen. Alleen al omdat dat makkelijker te verwerken is in mijn financiële administratie en ik daarmee dus beter zicht houd op mijn uitgaven. Ik heb ook hoge verwachtingen van betalen met m’n smartphone en andere vernieuwingen. Meer elektronisch en minder contant, ja graag! Vooral voor kleinere bedragen kan ik daar ook nog beter op letten.

Het bericht van DNB linkt ook door naar een interessante factsheet over betalen aan de kassa. Maar het zal nog wel even duren voordat we contant geld helemaal af kunnen schaffen.

Ik heb het even nagekeken in mijn administratie. In 2013, het laatste jaar dat ik in Nederland verbleef, was 5% van mijn uitgaven contant. In 2015 tot nu toe is dat 14%, dat komt vooral omdat hier in het Verre Warme Land nog meer met cash gewerkt wordt. De komende periode ga ik proberen om het percentage contant verder terug te dringen.

Hoeveel contant geld gebruik jij nog?

Mijn Grootboek, mijn leven…

Eigenlijk best een dramatische titel. Maar zo voelt het wel. Mijn Grootboek, het hart van mijn financiële administratie, is een reflectie van mijn leven, en verandert mee als er dingen veranderen in mijn leven. Ik moest er aan denken naar aanleiding van een reactie van Petra op mijn post over de financiële administratie.

Even voor de administratieve leken: Een grootboekrekening is een verzameling van gelijke uitgaven- of inkomstenposten. Strikt genomen is mijn grootboek geen grootboek, maar ik noem het lekker toch zo. Ik onderscheid in mijn grootboek de volgende groepen:
1000 Woonlasten
1200 Financiën en Zorg
1400 Mobiliteit en Vervoer
1600 Telecom en Internet
1800 Huishouden en Voeding
2000 Abonnementen en Lidmaatschappen
2200 Inrichting en Elektronica
5000 Luxegoederen en Diensten
5500 Hobby’s
6000 Reizen, Vakanties en Recreatie
8000 Kasgeld en Overige

Misschien niet helemaal logische volgorde, maar zo is het ontstaan. Er hebben in het verleden ook nog wel andere groepen tussen gezeten, maar die gebruik ik niet meer. In iedere groep heb ik dan weer subrekeningen voor specifieke uitgaven of inkomsten. De groep 1000 Woonlasten heeft bijvoorbeeld de volgende rekeningen:
1010 Hypotheek
1015 Hypotheek Banksparen
1020 Servicekosten
1030 Energie
1040 Water en Waterschap
1050 Gemeente
1060 Huur
1065 Huur Opslagruimte
1099 Overig

Ik probeer dit schema zo constant mogelijk te houden, om jaren met elkaar te kunnen vergelijken. Maar de werkelijkheid is dat dit schema mee verandert met grote veranderingen in mijn leven. Ik heb bijvoorbeeld jarenlang in een koopappartement gewoond. In de woonlasten had ik dus een rekening voor de hypotheekbetalingen, en eentje voor de servicekosten die ik betaalde aan de Vereniging van Eigenaren. Maar na mijn echtscheiding ben ik verhuisd naar een huurappartement. Dus heb ik een rekening voor de maandelijkse huur toegevoegd.

Idem bijvoorbeeld met nieuwe hobby’s die ik oppak. Als er serieuze uitgaven aan verbonden zijn, dan krijgt de hobby een eigen ‘rekening’ in de groep 5500.

Hoe je het rekeningschema precies inricht is helemaal vrij. Wat ik belangrijk vind, is dat het een reflectie is van je leven en van je uitgavenpatroon. Ik heb in elke groep een rekening ‘Overig’ (altijd de laatste met nummer XX99). Het budget voor die rekening is altijd 0. En zodra ik zie dat er meerdere boekingen op die rekening komen te staan, is het tijd om te onderzoeken wat die boekingen inhouden. Want misschien gebeurt er dan iets structureels wat een eigen rekening nodig heeft.

Hoe ziet jouw grootboek eruit?

Einde van de inhoud

Geen pagina's meer om te laden